Executive Summary
Le contentieux commercial entre les États-Unis et le Canada qui s'intensifie, désormais fixé à une date de représailles au 8 septembre, force à une remise à plat des chaînes d'approvisionnement industrielles nord-américaines, avec les équipements agricoles, l'acier et l'électronique dans la ligne de mire. Simultanément, les réseaux logistiques mondiaux sont sous tension avec une hausse hebdomadaire de 4 % des taux de conteneurs, les perturbations persistantes en mer Rouge et une congestion portuaire record en Asie. L'information de cette semaine met également en lumière une bascule décisive vers l'électrification dans les équipements miniers lourds, une nouvelle dynamique du droit à la réparation pour les machines tout-terrain, et un écart croissant entre l'investissement dans les infrastructures d'IA et la demande industrielle à court terme.
Guerre commerciale nord-américaine : l’échéance des représailles du 8 septembre
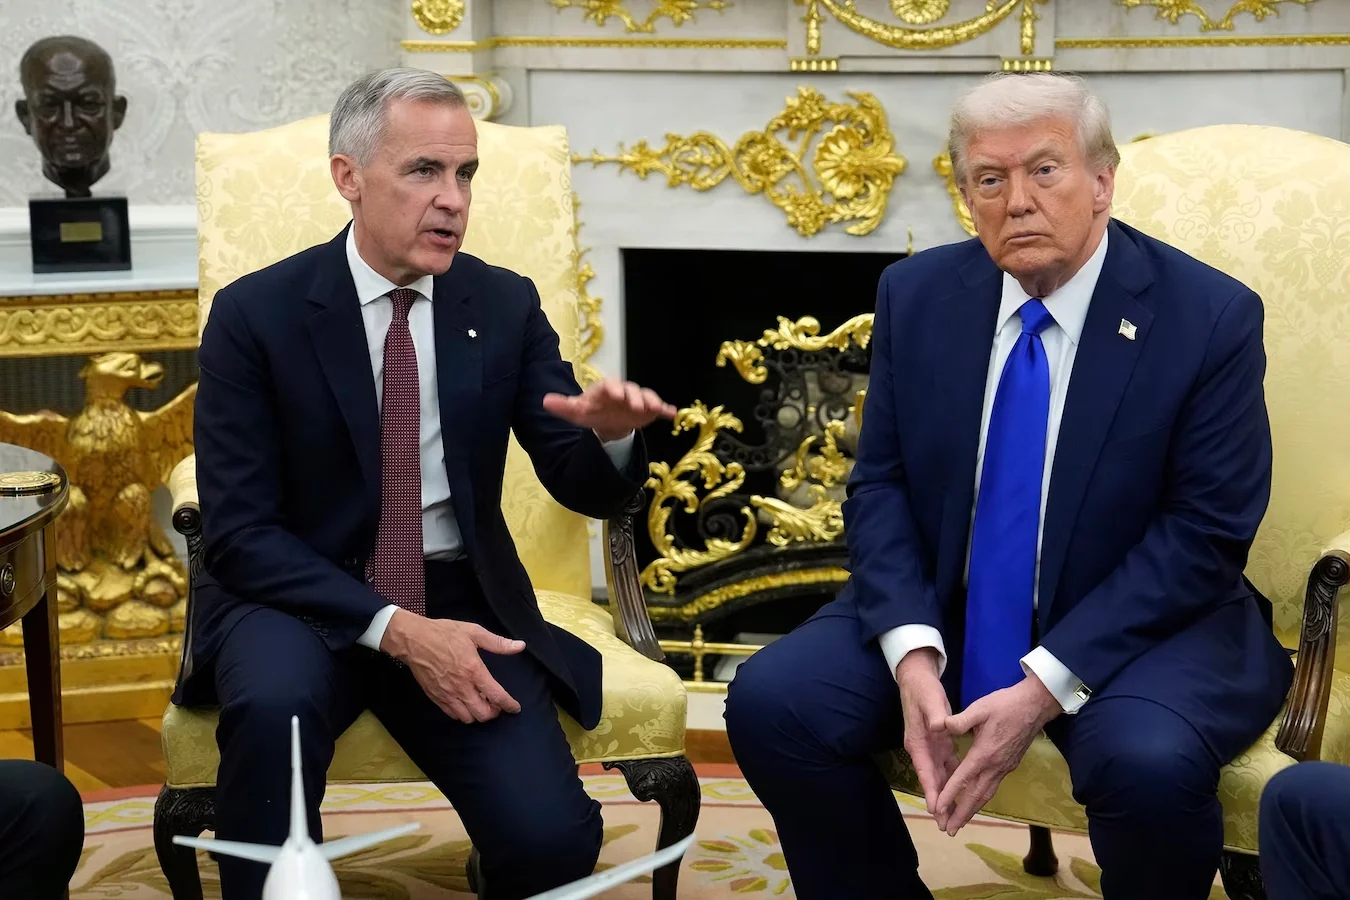
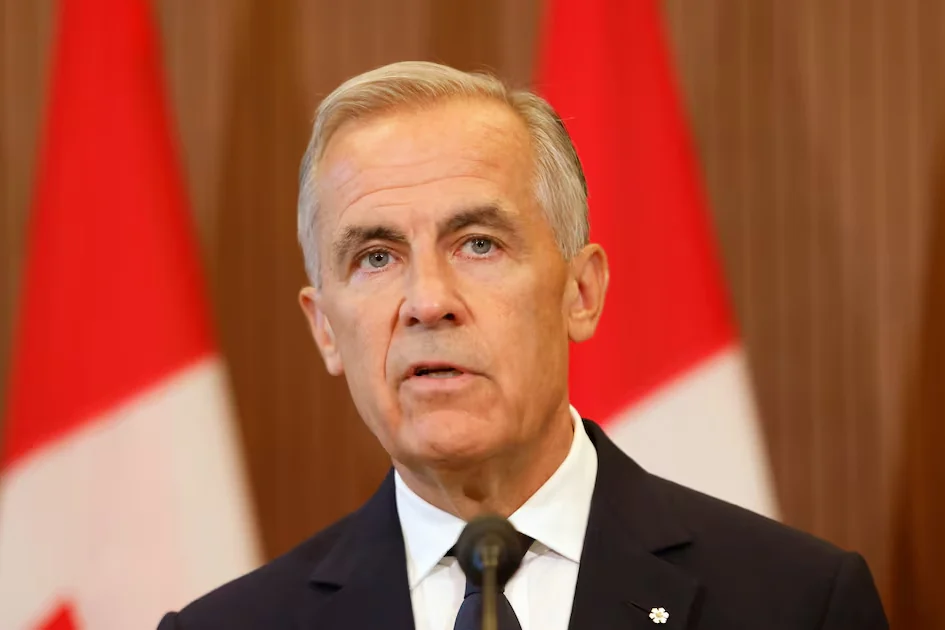
La relation commerciale entre les États-Unis et le Canada s’est brutalement dégradée. Après l’imposition par Washington de droits de 50 % sur près de 20 milliards de dollars de produits canadiens, le premier ministre Mark Carney a annoncé que le Canada appliquera des droits de représaille équivalents à partir du 8 septembre. La riposte canadienne vise explicitement l’acier, les produits laitiers, l’électroménager, les machines agricoles, la pâte à papier et l’électronique — des secteurs qui forment l’épine dorsale des chaînes d’approvisionnement industrielles transfrontalières.
Pour les acheteurs de composants et les industriels, l’inclusion des machines agricoles est particulièrement significative. Le secteur repose sur des réseaux de production nord-américains intégrés, où les composants traversent la frontière plusieurs fois avant l’assemblage final. Un droit de 50 % sur les produits finis, suivi de représailles sur la même catégorie, double de fait la friction de coûts pour tout fabricant présent des deux côtés de la frontière. L’échec des négociations de la dernière chance à Washington vendredi a dissipé l’espoir d’un règlement rapide, et la formule du président Trump reléguant l’ACEUM au rang d’irrelevant (« l’ACEUM, je m’en fiche ») annonce une période prolongée d’incertitude.
Les implications plus larges touchent aussi le récit du reshoring. Certains analystes estiment que les valeurs industrielles américaines pourraient profiter d’un rapatriement durable de la production, mais la réalité immédiate pour les ingénieurs et les acheteurs est faite de volatilité des coûts et d’incertitude fournisseurs. La structure tarifaire pénalise désormais l’intégration transfrontalière même qui a défini le secteur pendant des décennies, forçant une réévaluation des stratégies d’approvisionnement, des raccords hydrauliques aux modules de commande électroniques.
Fret et logistique : les taux flambent quand congestion et géopolitique se percutent
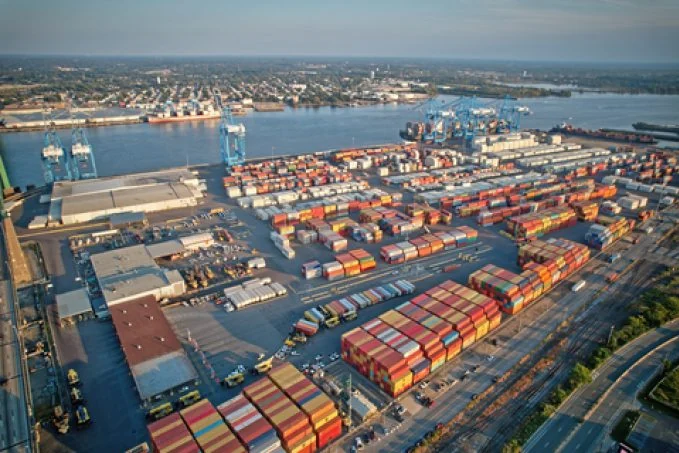
Le transport maritime conteneurisé mondial traverse un nouvel épisode de pression sur les prix. Le Drewry World Container Index a progressé de 4 % à 4 526 dollars par EVP, les routes transpacifiques menant la hausse alors que les armateurs rognent la capacité. Ce n’est pas un rallye porté par la demande, mais un étranglement côté offre. La congestion portuaire mondiale tient hors marché une capacité estimée à 1,7 million d’EVP, avec de nouveaux foyers à Singapour, en Turquie et à Mumbai, pendant que les ports chinois gèrent les séquelles du typhon Dolphin.
La situation en mer Rouge reste un facteur critique. Les menaces de missiles et de drones houthis perturbent toujours le trafic, et la récente fermeture du port de Mokha teste la capacité du Yémen à sécuriser son littoral. L’analyse de Kuehne+Nagel — congestion portuaire et risques en mer Rouge maintiennent le conteneur sous pression — rejoint la prévision de T3ex de taux élevés au moins jusqu’en septembre. Pour les acheteurs industriels, cela se traduit par des délais allongés pour les composants importés et des coûts de revient supérieurs, en particulier pour les marchandises allant d’Asie vers l’Amérique du Nord et l’Europe.
Fait notable, la Corée du Sud teste la route maritime du Nord comme alternative aux axes classiques, un mouvement qui pourrait à terme offrir un lien plus rapide, quoique géopolitiquement complexe, entre l’Asie et l’Europe. Pendant ce temps, la nouvelle liaison ferroviaire Tanger–Casablanca de Maersk au Maroc apporte une réponse régionale à la congestion portuaire — preuve que les logisticiens cherchent activement des alternatives multimodales pour desserrer les goulots.
Électrification minière : le mastodonte sur batterie de 350 tonnes
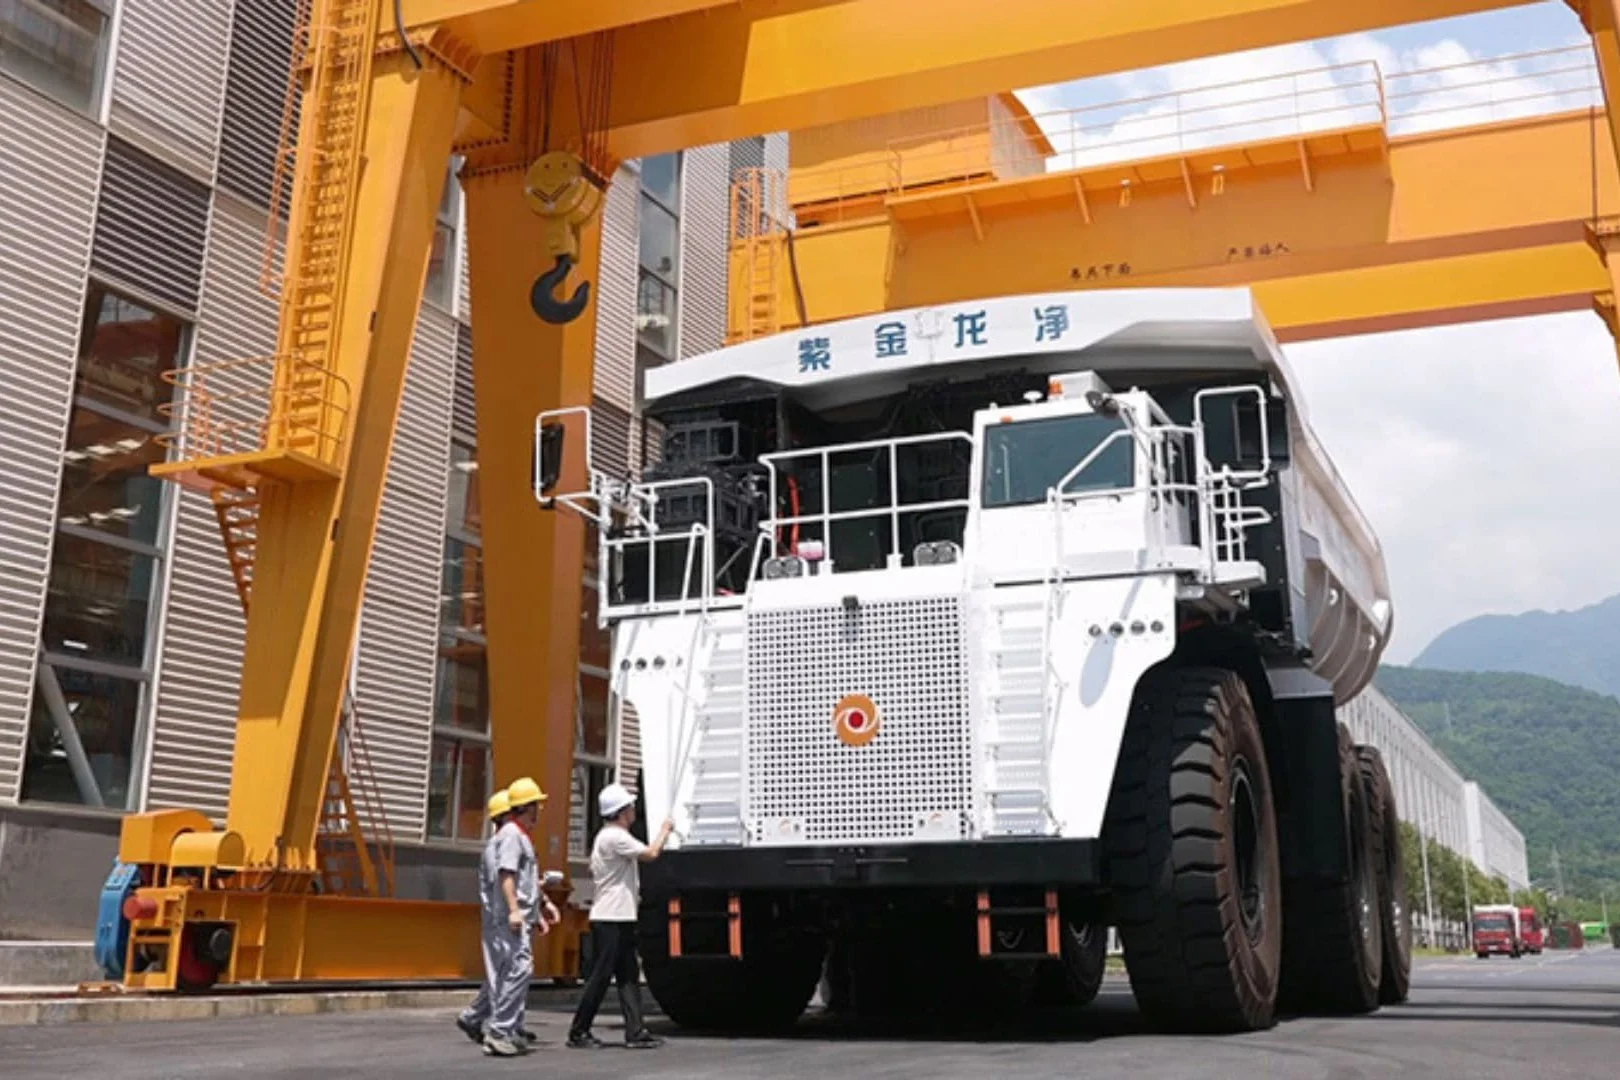
Le secteur minier vit un changement d’échelle dans l’électrification des équipements. Zijin Longking a lancé le ZL230E, un tombereau minier électrique de 350 tonnes équipé d’une batterie colossale de 1 400 kWh, affichant une charge de 10 à 90 % en seulement 25 minutes. Loin d’être une amélioration incrémentale, cela représente une voie crédible pour bannir le diesel du segment le plus émetteur de l’extraction à ciel ouvert.
Pour les ingénieurs et les équipes de maintenance, les implications sont profondes. Le passage des chaînes cinématiques mécaniques aux systèmes haute tension exige de nouvelles compétences pour la maintenance et une nouvelle chaîne d’approvisionnement en composants — du câblage spécialisé et des connecteurs aux systèmes de gestion thermique et aux modules de cellules batterie. La charge rapide, si elle se confirme en pratique, pourrait permettre un fonctionnement quasi continu, bouleversant les régimes de poste et les plannings d’entretien.
Cette avancée s’inscrit dans des tendances sectorielles plus larges. La certification TRL4 obtenue par Komatsu Afrique du Sud, premier OEM d’équipements d’extraction à ciel ouvert, signale une approche formalisée de la maturité technologique dans le secteur. La conjonction de ces facteurs suggère que l’industrie minière dépasse les projets pilotes pour déployer à grande échelle des solutions de transport électrique, ouvrant de nouvelles opportunités aux fournisseurs capables de satisfaire les exigences strictes de fiabilité et de sécurité des systèmes haute tension.
Droit à la réparation : du monopole du concessionnaire au propriétaire
Le mouvement pour le droit à la réparation gagne une traction juridique et politique significative, avec des implications directes pour le secteur des équipements tout-terrain et agricoles. Un nouvel accord entre la FTC et John Deere donne aux agriculteurs et aux ateliers indépendants l’accès aux outils de diagnostic, une avancée saluée comme une « victoire trop attendue » pour les producteurs ruraux. Il s’ajoute un règlement John Deere de 99 millions de dollars en cours d’approbation, qui formaliserait les conditions d’accès aux logiciels, firmwares et documentations.
Le mouvement ne se limite pas à l’agriculture. Le Congrès débat d’une loi plus large sur le droit à la réparation des automobiles, et un réseau de réparation de Denver a poursuivi deux entreprises technologiques au sujet du respect du droit étatique. Le conseil de Michigan Public de ne pas craindre l’annulation de la garantie reflète un consensus juridique croissant : la réparation indépendante n’invalide pas en soi les garanties.
Pour les distributeurs et fournisseurs de pièces de rechange, c’est un basculement structurel. L’ouverture des données et outils de diagnostic rompt le monopole OEM-concessionnaire sur les réparations complexes, potentiellement au profit du marché des pièces et services tiers. Cela relève toutefois la barre technique : les ateliers indépendants devront investir en formation et outillage pour maîtriser des matériels définis par logiciel. La tendance à la réparabilité, illustrée par les débuts de Fairphone aux États-Unis, suggère que les attentes des consommateurs commencent à influencer la philosophie de conception industrielle, en faveur de la modularité et de la maintenabilité plutôt que du scellé jetable.
Le déficit d’infrastructure IA : des dépenses sans demande

Une divergence significative se dessine entre les dépenses d’infrastructure IA et les revenus qu’elles génèrent. Goldman Sachs estime que les investissements courent bien devant les revenus capables de les soutenir, un écart aux implications profondes pour l’économie industrielle dans son ensemble. La chute de 75 % du bénéfice net trimestriel d’Alibaba après l’accélération de ses dépenses IA en est une illustration criante, tout comme l’émission de 5 milliards de dollars d’obligations convertibles par Nebius pour un plan de capital de 20 à 25 milliards centré sur les GPU et les data centers.
Pour le secteur des composants industriels, ce boom des dépenses est une arme à double tranchant. D’un côté, il stimule la demande d’infrastructures électriques, de refroidissement et de capacité de fabrication de précision. Les prévisions d’IndexBox sur le remplacement des isolateurs disques, portées par le vieillissement du réseau, et la demande accrue de bagues céramiques tirée par la relocalisation de la fabrication de semi-conducteurs en sont les bénéficiaires directs. De l’autre, la fragilité financière soulignée par Forbes et le rendement record du Trésor à 30 ans suggèrent qu’une correction des valorisations IA pourrait vite se traduire en commandes annulées et projets reportés.
La vulnérabilité du réseau électrique américain, mise en lumière par des alertes sur d’éventuelles pannes de 18 mois, souligne le déficit d’infrastructure physique qu’aggrave l’expansion de l’IA. La tension entre le rythme du déploiement numérique et la capacité du réseau physique devient une contrainte critique qui exigera des investissements massifs en transformateurs, appareillage de commutation et équipements de supervision réseau — un vent porteur de long terme pour les fournisseurs industriels, à condition que la bulle financière n’éclate pas d’abord.
Matériaux et terres rares : pressions de diversification et signaux de prix

La course aux approvisionnements en terres rares hors de Chine s’intensifie, avec d’importants arbitrages environnementaux et économiques. Les États-Unis extraient désormais des terres rares des eaux usées de mines de charbon, tandis que le Brésil s’impose comme un champ de bataille clé pour les nouveaux projets miniers. La question de Nikkei Asia — qui supporte le coût environnemental de cette ruée — met en lumière les risques réglementaires et réputationnels pesant sur les mineurs et leurs fournisseurs d’équipements.
Sur les métaux de base, le cuivre cote près de ses records, la valeur de marché de Freeport-McMoRan gagnant 7,8 milliards de dollars dans l’espoir d’un plus de 870 millions de flux de trésorerie. Investor’s Business Daily note que les valeurs du cuivre atteignent des points d’achat au cœur de la tension offre-demande — signe que la thématique de l’électrification se traduit en demande tangible de câblage, moteurs et connecteurs. À l’inverse, les stocks de billettes d’aluminium en Chine ont atteint un plus haut de 5 ans, avec des primes de transformation en hausse malgré la baisse des prix — un signe de surproduction régionale qui pourrait profiter aux fabricants de composants achetant des profilés d’aluminium.
Les tendances du prix de l’acier sont aussi suivies de près, l’action de Continental attirant l’attention alors que l’évolution des prix de l’acier laisse entrevoir un potentiel de répit sur les marges. Pour les fabricants d’équipements lourds, l’acier est le premier poste de coût, et tout repli durable offrirait un tampon bienvenu face à la hausse des frets et des tarifs.
PMI manufacturiers mondiaux : un tableau contrasté d’expansion
Les dernières données flash de PMI dressent un tableau nuancé de la santé manufacturière mondiale. Le PMI manufacturier flash S&P Global des États-Unis s’est établi à 53,2 en août, sous le consensus de 53,9, signalant un ralentissement de l’expansion. Le Japon, lui, a dépassé les attentes à 55,1 après 54,5, suggérant une demande robuste chez cette puissance industrielle asiatique. La zone euro a aussi surpris par le haut, avec un PMI manufacturier de 52,8 contre un consensus de 51,8.
L’Inde présente un scénario plus complexe. Le PMI composite a grimpé à 54,6, mais masque une divergence : les services portent la reprise, tandis que la croissance manufacturière a ralenti à son rythme le plus faible en cinq ans, le PMI manufacturier reculant pour le troisième mois consécutif à 52,9. Ce ralentissement intervient alors que le déficit commercial se creuse, le boom manufacturier indien accroissant les importations de biens intermédiaires. La notification par le gouvernement d’un programme de fabrication de téléphones portables de 62 500 crores de roupies, avec des incitations à l’approvisionnement local des composants clés, constitue une réponse politique directe à cette dépendance aux importations.
Pour les gestionnaires mondiaux de chaînes d’approvisionnement, ces lectures de PMI suggèrent qu’aucune grande économie n’est en contraction, mais que la dynamique est inégale. Le ralentissement américain, combiné à l’incertitude tarifaire, commande de la prudence dans la planification des stocks. La force du Japon offre un contrepoint, tandis que la croissance indienne tirée par les services ne se traduira pas nécessairement en demande immédiate de composants industriels.
Routes commerciales émergentes : l’Afrique et la nouvelle course aux infrastructures
Le marché africain des infrastructures devient une arène disputée où l’Inde, les États du Golfe et la Turquie défient la domination chinoise. Cette diversification des bailleurs et des consortiums de construction a des implications significatives pour les fournisseurs d’équipements. La ligne ferroviaire Lagos-Kano au Nigeria, par exemple, a retenu Climate Focus pour son programme carbone — preuve que la conformité environnementale devient un préalable au financement des infrastructures.
Pendant ce temps, les États-Unis visent le transbordement comme faille clé de leur application tarifaire : près de 40 pays sont signalés pour avoir aidé à contourner les droits sur la Chine. Cette offensive compliquera les stratégies logistiques des industriels multinationaux qui ont utilisé le transbordement par pays tiers pour optimiser leurs coûts. L’enquête de l’article 301 sur les drones, sur le point d’aboutir, et l’attention de la Maison-Blanche au transbordement signalent que l’application des règles commerciales restera une priorité, ajoutant une couche de complexité de conformité pour importateurs comme exportateurs.
L’accord commercial préférentiel Inde–Mexique, dont les termes de référence sont finalisés, représente un nouvel axe du commerce Sud-Sud susceptible d’offrir des routes d’approvisionnement alternatives aux fabricants cherchant à se diversifier hors de Chine. De même, la volonté africaine de tirer parti des baisses de tarifs chinoises pour sa croissance industrielle suggère que le continent entend se positionner en bénéficiaire du réalignement commercial en cours, plutôt qu’en spectateur passif.
Sources
- Al Jazeera – Carney : le Canada appliquera des droits de représaille sur les produits américains à partir du 8 septembre
- Washington Examiner – Carney affirme que les États-Unis ont « agressé » le Canada avec des tarifs et promet des représailles
- gCaptain – Les taux conteneurs transpacifiques flambent alors que les armateurs réduisent la capacité
- The Loadstar – La congestion portuaire mondiale retire 1,7 million d’EVP de capacité du marché
- Kuehne+Nagel – Congestion portuaire et risques en mer Rouge maintiennent le conteneur sous pression
- TechRadar – Le tombereau minier électrique Longking ZL230E de 350 tonnes embarque une batterie colossale de 1 400 kWh
- International Mining – Komatsu Afrique du Sud, premier OEM d’extraction à ciel ouvert à obtenir la certification TRL4
- Western Ag Network – Le règlement John Deere de 99 millions de dollars sur le droit à la réparation s’approche d’une approbation
- Albuquerque Journal – Les agriculteurs du Nouveau-Mexique méritent le droit de réparer leur propre matériel
- Yahoo Finance – Le trou de mille milliards des capex IA : pourquoi trop de matériel pourrait être le piège de Nvidia
- Reuters – Le profit d’Alibaba chute de 75 % après l’accélération des dépenses d’infrastructure IA
- Nikkei Asia – Qui supporte le coût environnemental de la ruée vers les terres rares hors de Chine ?
- Investor’s Business Daily – Ces valeurs minières du cuivre atteignent des points d’achat au cœur de la tension offre-demande
- CNBC – Le PMI manufacturier flash S&P Global s’établit à 53,2 en août
- Business Standard – Les services portent la reprise de l’activité privée indienne en août : PMI flash
- RT – Un grand exportateur asiatique teste le raccourci arctique russe vers l’Europe
- Logistics Update Africa – Maersk dévoile la liaison ferroviaire Tanger–Casablanca pour soulager la congestion portuaire