Executive Summary
Résumé. Les équipements lourds autonomes sont passés cette semaine de projet pilote à réalité financée : Gravis Robotics a bouclé une Série A de 200 millions de dollars menée par SoftBank — la plus grande levée de ce type dans l'histoire des équipements de construction — tandis que Bedrock Robotics, fondée par d'anciens de Waymo, a indiqué que ses excavatrices autonomes travaillent déjà sur trois sites au Texas et au Nevada. Côté fret, le directeur général de Maersk a décrit la congestion portuaire comme un élément structurel des chaînes d'approvisionnement mondiales, et les taux de conteneurs Asie–côte Est américaine ont atteint un pic en 2026. BHP a affiché un bond de 30 % de ses bénéfices grâce aux prix record du cuivre, les défenseurs du droit à la réparation ont remporté de grandes victoires pour les agriculteurs américains, et Washington a étendu les droits de douane de la section 232 aux drones et au polysilicium tandis que la révision de l'ACEUM s'intensifiait. Un dollar plus faible et des données de production asiatiques mitigées ont complété le tableau.
Résumé exécutif. Les engins de chantier autonomes sont passés cette semaine du projet pilote à la réalité financée : Gravis Robotics a bouclé une série A de 200 millions de dollars menée par SoftBank — la plus importante de l’histoire des engins de construction —, tandis que Bedrock Robotics, fondée par d’anciens de Waymo, a indiqué que ses excavatrices autonomes travaillaient déjà sur trois chantiers au Texas et au Nevada. Dans le fret, le PDG de Maersk a décrit la congestion portuaire comme une « partie structurelle » des chaînes d’approvisionnement mondiales, et les taux de conteneurs Asie–côte Est des États-Unis ont atteint un pic 2026. BHP a affiché un bond de 30 % de son profit grâce à des prix record du cuivre, les défenseurs du droit à la réparation ont remporté des victoires majeures pour les agriculteurs américains, et Washington a étendu les tarifs de l’article 232 aux drones et au polysilicium tandis que la révision de l’USMCA s’intensifiait. Un dollar plus faible et des données de production asiatiques mitigées ont complété le tableau.
Les engins autonomes passent des projets pilotes à la réalité financée
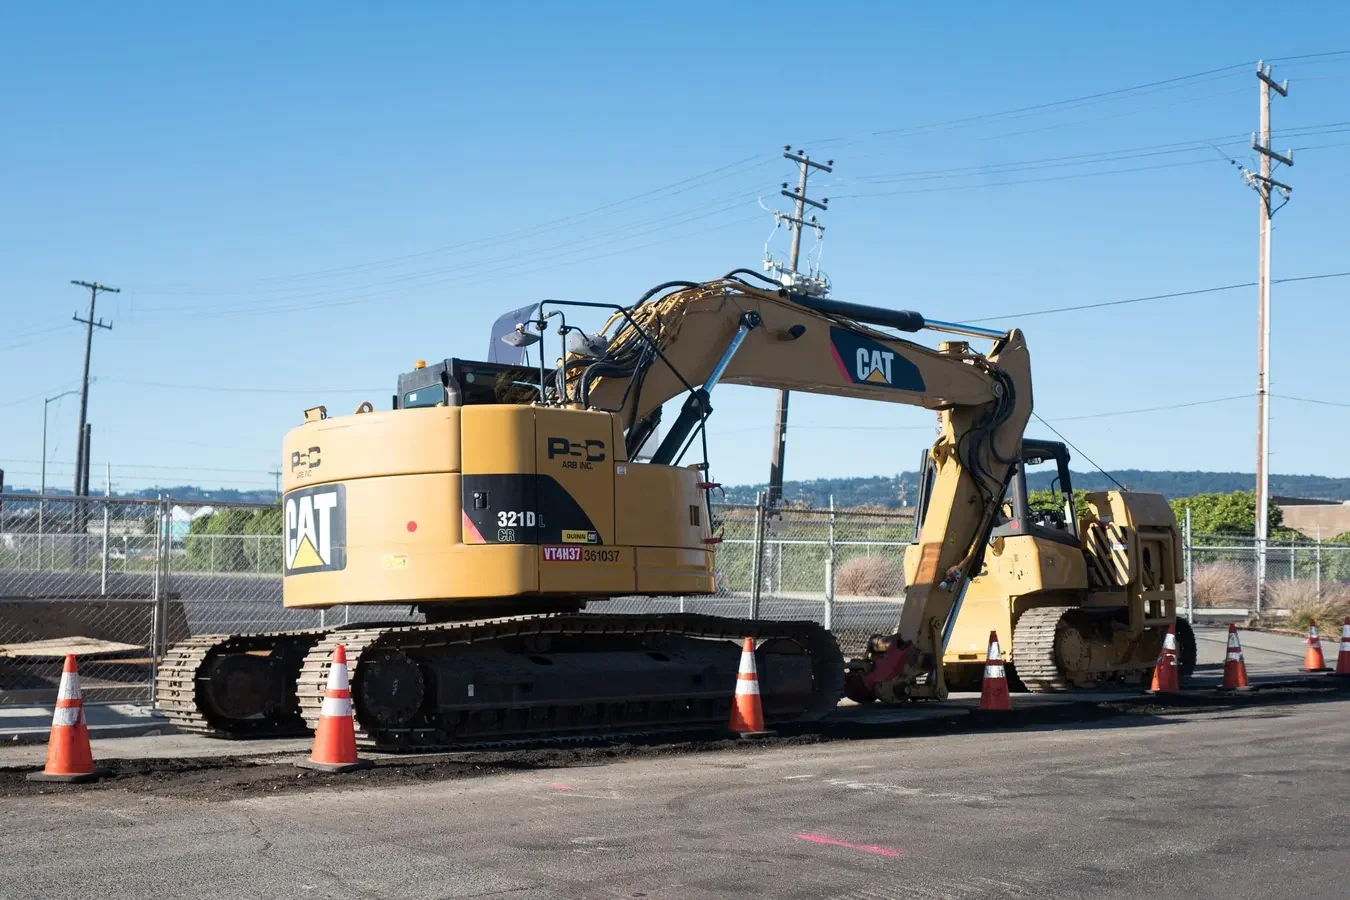
Le signal le plus net est venu de Gravis Robotics, qui a annoncé lundi avoir levé 200 millions de dollars en financement de série A auprès de SoftBank pour développer sa plateforme d’engins lourds autonomes. Forbes a rapporté qu’il s’agit de la plus grande série A de l’histoire des engins de construction. Gravis ajoute en substance un « cerveau » IA aux excavatrices et autres machines lourdes, leur permettant d’exécuter des tâches complexes de fouille et de manutention avec une intervention humaine toujours moindre.
Ce financement valide un segment qui mûrit plus vite que beaucoup dans le secteur ne l’avaient prévu. Bedrock Robotics, une start-up fondée par d’anciens ingénieurs de Waymo, a déclaré à Business Insider que ses excavatrices autonomes opèrent sans opérateurs humains sur trois chantiers au Texas et au Nevada. L’entreprise a adapté la technologie des voitures autonomes à l’environnement, plus lent mais bien moins structuré, d’un chantier de construction, où terrain, conditions de sol et obstacles changent constamment.
La tendance est mondiale. EACON Mining, spécialiste chinois du transport minier autonome, a signé un accord de coopération à l’étranger avec XCMG, l’un des plus grands fabricants mondiaux d’engins de construction et miniers. XCMG a indiqué séparément accélérer les livraisons d’équipements pour des projets routiers, de levage, d’accès en hauteur et miniers en Angola, en Asie du Sud-Est, en Amérique du Sud et au Mozambique — des marchés où les systèmes autonomes et semi-autonomes sont introduits aux côtés de flottes conventionnelles.
Pour les fournisseurs de composants et les distributeurs, cette évolution a deux implications concrètes. Les machines autonomes sont riches en capteurs et dépendantes du logiciel : elles exigent plus d’hydraulique de précision, d’encodeurs, de caméras, de lidar et d’électronique durcie que les équipements conventionnels. Dans le même temps, l’opportunité du retrofit est réelle. Une grande partie de la flotte mondiale d’excavatrices reste conventionnelle, et des systèmes comme ceux de Gravis et de Bedrock sont conçus en partie pour se greffer sur des machines existantes, ce qui pourrait prolonger la vie économique des équipements anciens tout en créant un marché de rechange pour les composants de mise à niveau, les modules de connectivité et les services d’étalonnage.
La congestion portuaire passe de la perturbation à la réalité structurelle

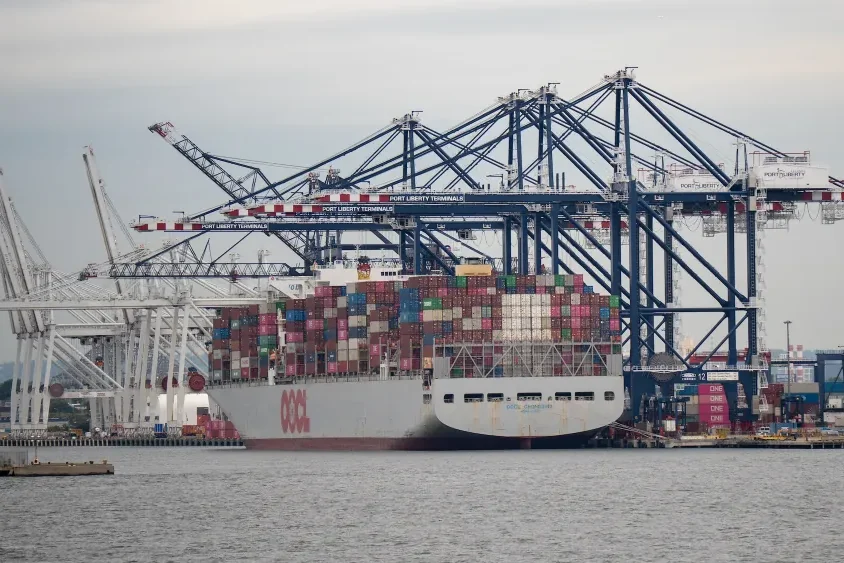
Le PDG de Maersk a déclaré au Journal of Commerce que la congestion portuaire est désormais une partie structurelle des chaînes d’approvisionnement mondiales, et non une perturbation temporaire. Le transporteur danois a relevé pour la deuxième fois cette année sa prévision de résultats 2026 après une croissance à deux chiffres du chiffre d’affaires du deuxième trimestre, et il n’est pas le seul à transformer l’engorgement en profit. Lloyd’s List a rapporté que la congestion portuaire absorbe environ 1,7 million d’EVP de capacité effective de navires — les navires au mouillage sont des navires qui ne peuvent ni charger ni décharger.
Les taux réagissent en conséquence. Les taux spot du fret Asie–côte Est des États-Unis ont atteint cette semaine leur plus haut niveau de 2026, selon WWD, portés par une demande résiliente et de nouvelles surtaxes du canal de Panama. L’indice mondial des conteneurs de Drewry a progressé pour la deuxième semaine consécutive, tiré par des taux transpacifiques plus élevés à mesure que les armateurs resserraient la capacité. Les taux de conteneurs en Asie gagnent 6 %, un sommet de six semaines, et cette hausse interroge sur le surcoût supplémentaire que les importateurs peuvent absorber avant qu’il n’apparaisse dans les prix des produits finis.
La mer Rouge continue de compliquer le tableau. Des attaques houthies ont visé le port de Mokha, au Yémen, et un envoyé de l’ONU a averti que le pays fait face à une escalade. L’Arabie saoudite a officiellement lancé une coalition de défense maritime pour protéger la navigation en mer Rouge et dans le golfe d’Aden, tandis que l’ONU a demandé séparément la fin des perturbations du transport maritime dans la région. Ensemble, les facteurs de sécurité et de congestion ont poussé les temps de transit et les coûts de fret bien au-delà des niveaux d’avant-crise.
Pour les acheteurs industriels, les implications sont concrètes. Des temps de transit plus longs et des taux premium signifient que les stocks de sécurité doivent grossir, que le fret doit être intégré dans le calcul du coût de revient rendu et que les fournisseurs peuvent devoir détenir plus de stock près des clients finaux. Le qualificatif « structurel » utilisé par Maersk est un avertissement : ce n’est pas un retour à la logistique d’avant-pandémie — c’est un nouvel environnement d’exploitation.
La course record du cuivre et la poussée pour les minéraux critiques

BHP, le premier mineur mondial, a rapporté un bond de 30 % de son profit annuel grâce à des prix record du cuivre et une production record de minerai de fer. Le résultat souligne à quel point l’électrification et la demande des centres de données se répercutent en amont sur les marchés des matières premières. Les actions de Freeport-McMoRan ont également progressé à mesure que le sentiment sur le cuivre se renforçait, et les analystes débattent de la durabilité du scénario haussier.
La hausse du cuivre est directement pertinente pour l’économie des composants industriels : c’est le matériau conducteur des moteurs, câbles, connecteurs, barres bus et de pratiquement tous les systèmes électriques d’une machine ou d’un atelier. Quand les prix du cuivre battent des records, les fabricants de composants électriques finissent par répercuter ces coûts sur les acheteurs. Le zinc, autre intrant clé de l’acier galvanisé et de la fonte sous pression, a également atteint des sommets pluriannuels en raison d’interruptions d’approvisionnement et de stocks en diminution, ajoutant une pression sur les coûts des fixations, supports et pièces structurelles.
Côté offre, les efforts de diversification des minéraux critiques s’accélèrent. American Rare Earths et Novex ont signé un protocole d’accord pour stimuler la production américaine d’oxydes de terres rares et d’aimants frittés — un pas vers la réduction de la dépendance des États-Unis aux terres rares transformées en Chine, essentielles aux servomoteurs, à la robotique et aux transmissions électriques. L’investissement minier du Pérou a rebondi à 3,3 milliards de dollars, même si les analystes du secteur notent que le pays attend toujours des réformes réglementaires plus claires avant d’engager la prochaine vague de projets.
La leçon pour les acheteurs de composants est que les coûts des matières premières restent une variable dominante. La demande structurelle de cuivre et de terres rares — des véhicules électriques, des équipements de réseau, de la robotique et des centres de données — suggère une pression à la hausse soutenue sur les coûts d’intrants des composants électriques et magnétiques, même si les cours individuels fluctuent de semaine en semaine.
Les victoires du droit à la réparation atteignent la ceinture agricole

Les lois sur le droit à la réparation se propagent aux États-Unis, et cette semaine le mouvement a remporté des victoires notables dans le cœur agricole du pays : les agriculteurs de Virginie et d’Iowa ont gagné le droit de réparer leur propre matériel, selon des tribunes du Daily Press et du The Gazette. Ces victoires font suite à un accord avec Deere & Company, même si les défenseurs mettent en garde contre une entourloupe : les termes de l’accord pourraient ne pas résoudre entièrement les questions d’accès au logiciel et aux données de diagnostic, centrales pour réparer les machines modernes.
Le mouvement s’est étendu bien au-delà de l’agriculture. Les législateurs du Maine ont réintroduit un projet de loi sur le droit à la réparation pour l’électronique, et le Rhode Island débat de mesures similaires. La National Federation of Independent Business a rejoint la conversation, son directeur pour la Florida abordant le sujet dans une émission de radio à l’échelle de l’État. Une publication agricole a formulé sans détour l’enjeu pratique : les changements en faveur du droit à la réparation pourraient réduire les temps d’immobilisation du matériel agricole.
Pour l’après-vente industriel, les implications sont significatives. Le matériel réparable localement tend à rester en service plus longtemps, et une durée de vie plus longue se traduit généralement par une demande régulière de composants de rechange — roulements, joints, flexibles, filtres, pièces hydrauliques — tout en modérant la demande de machines neuves complètes. L’accès au logiciel est le prochain champ de bataille ; sans données de diagnostic, les ateliers indépendants, les distributeurs et les équipes de maintenance de flottes ne peuvent pas assurer l’entretien complet des machines modernes.
La révision de l’USMCA et les mesures de l’article 232 redessinent la carte commerciale

La politique commerciale a dominé la semaine en Amérique du Nord. La révision 2026 de l’USMCA s’intensifie : les constructeurs automobiles de Détroit ont averti que des modifications de l’accord pourraient ajouter des milliards de dollars de coûts, tandis que les groupes agricoles affirment que des milliards d’exportations agricoles dépendent du résultat. Mexico Business News a rapporté que le Canada fait face à une nouvelle pression tarifaire même si le Mexique consolide sa position dans l’accord. DHL a signalé cette révision comme une question critique pour les chargeurs, étant donné l’intégration profonde des chaînes d’approvisionnement automobiles et industrielles nord-américaines.
Washington a également étendu son autorité tarifaire de l’article 232 à de nouveaux secteurs. Les nouveaux tarifs sur les systèmes d’aéronefs sans équipage et leurs composants ont suscité une réponse formelle de l’AUVSI, le groupement professionnel de l’industrie UAS. Des mesures distinctes de l’article 232 sur le polysilicium et ses dérivés pourraient influencer les plans d’expansion de la fabrication de semi-conducteurs et de solaire aux États-Unis, et le fabricant solaire américain First Solar a publiquement salué l’action.
L’environnement tarifaire crée aussi une complexité moins visible. Washington a accusé plus de 40 pays, dont plusieurs alliés des États-Unis, d’aider la Chine à contourner les tarifs américains en acheminant des exportations via des pays tiers, et l’UE a riposté face à cette pression renouvelée. La convergence des taux tarifaires érode également l’avantage de coût du déplacement des chaînes d’approvisionnement hors de Chine, affaiblissant certains incitatifs de relocalisation, selon le Washington Examiner.
Pour les distributeurs et acheteurs industriels, le message est de traiter la conformité au pays d’origine comme une tâche dynamique plutôt que comme une revue annuelle. Les changements de règles de l’USMCA pourraient déplacer les décisions d’approvisionnement en Amérique du Nord, tandis que les mesures de l’article 232 affectent tout, des composants UAS à la matière première en polysilicium pour l’électronique.
Le dollar à son plus bas depuis neuf semaines tandis que les données asiatiques envoient des signaux mitigés

L’indice du dollar américain est tombé cette semaine à son plus bas depuis neuf semaines, brisant des niveaux de support clés alors que des données économiques américaines plus faibles que prévu ont réduit les attentes de nouvelles hausses de taux de la Fed. L’indice du dollar a rompu sous la zone de cassure de 99,32, selon Investing.com, et Action Forex a rapporté que les supports clés avaient cédé. Le dollar plus faible a porté l’or et contribué à un record des devises des marchés émergents à mesure que les flux de capitaux mondiaux se déplacent vers des économies à plus haut rendement.
Les mouvements de devises ont des implications pratiques pour le commerce industriel. Un dollar plus faible rend les exportations fabriquées aux États-Unis plus compétitives en prix, mais renchit en dollars les composants et matières premières importés. En Chine, la Banque populaire de Chine a fixé lundi le taux de référence USD/CNY à 6,7873 — à peine plus ferme que le fixing précédent de 6,7878, mais bien au-dessus des 6,7382 estimés par les opérateurs. Le signal est que les décideurs sont à l’aise avec un yuan plus faible, un facteur qui maintient la compétitivité-prix des exportations chinoises sur les marchés mondiaux.
Les données de production asiatiques ont été mitigées. La production industrielle de la Chine en juillet a ralenti plus que prévu, alimentant les inquiétudes sur les perspectives de demande du pays. Le Japon a offert un point de données plus solide : la production industrielle définitive de juin s’établit à 1,9 % en glissement mensuel, dépassant la prévision consensuelle de 1,3 %. Les chiffres de la production industrielle américaine de juillet seront publiés cette semaine et donneront la prochaine lecture de la dynamique manufacturière nord-américaine.
La fabrication additive atteint l’échelle industrielle à mesure que les usines intelligentes se propagent
Le groupe BMW a porté la fabrication additive à l’échelle industrielle, selon Metrology and Quality News — signe que l’impression 3D est passée du prototypage aux applications de qualité production dans l’automobile. Les implications pour les pièces de rechange et l’outillage sont significatives : les composants additifs peuvent être produits à la demande, réduisant le besoin d’inventaire physique tout en permettant des géométries impossibles à couler ou à usiner.
L’élan des technologies de fabrication se voit dans toutes les régions. LG Electronics a ouvert une nouvelle usine intelligente au Paraná, au Brésil — son deuxième pôle de production dans le pays — pour soutenir la résilience de la chaîne d’approvisionnement régionale. L’installation illustre la tendance plus large à la fabrication régionalisée, avec des conséquences pour les fournisseurs de composants servant les marchés d’Amérique latine. Dans le même temps, Hitachi Energy a annoncé un investissement de 300 millions de dollars en Chine pour accroître la capacité de fabrication d’infrastructures de réseau critiques — un rappel que la production chinoise reste centrale dans les chaînes d’approvisionnement mondiales de transformateurs, d’appareils de commutation et d’équipements haute tension, même à mesure que les entreprises poursuivent la diversification régionale.
L’angle énergétique se relie directement au boom des centres de données. Environ un demi-billion de dollars de dépenses d’infrastructure IA sollicitent les réseaux électriques locaux aux États-Unis, et les analystes s’interrogent de plus en plus sur la capacité des transformateurs et des composants de réseau à suivre. Les investisseurs commencent à déplacer leur attention des dépenses d’infrastructure vers la monétisation, mais la construction physique — et les composants requis — se poursuivra pendant des années.
Les marchés émergents se disputent la prochaine vague manufacturière
Le couloir économique oriental de la Thaïlande a dominé un classement des pôles manufacturiers d’Asie du Sud-Est, selon Borneo Bulletin, à mesure que les multinationales continuent de diversifier leur production dans la région. L’EEC est en concurrence directe avec le Vietnam, l’Indonésie et la Malaisie pour les investissements en électronique, automobile et fabrication avancée, et sa première place signale que la disponibilité des infrastructures et le soutien des politiques sont des facteurs de plus en plus décisifs.
Les ambitions manufacturières de l’Inde sont restées un thème central de la couverture régionale. Les dirigeants de l’industrie ont salué l’accent mis par le gouvernement sur la fabrication après le discours du premier ministre pour la fête de l’Indépendance, tandis que les analystes débattent de la capacité de l’industrie indienne à combler le déficit commercial du pays par la croissance de la production. La formation d’ingénieurs est une préoccupation récurrente : une tribune dans I-Connect007 a soutenu que l’avenir manufacturier de l’Inde dépend d’ingénieurs comprenant les systèmes de production de classe mondiale, et pas seulement le design théorique.
En Afrique du Sud, les plans de dépenses d’infrastructure sont présentés comme des moteurs potentiels de compétences et d’emplois, les représentants du secteur de la construction plaidant pour des programmes de travaux publics afin de relancer la demande. En Afrique de l’Ouest, l’infrastructure énergétique est au centre : les experts estiment qu’un marché régional de l’énergie pourrait débloquer 3 000 milliards de dollars de richesse d’ici 2035, même si le progrès dépend de la coordination réglementaire et de l’investissement transfrontalier. Pour les fournisseurs de composants, ces marchés émergents représentent à la fois des opportunités de croissance et de nouvelles pressions concurrentielles — chacun exige une distribution locale, un support technique et un service après-vente, tout en introduisant de nouveaux fournisseurs sur le marché mondial.
Sources clés de la semaine
- Forbes – Excavatrices, rencontrez l’IA : Gravis décroche 200 millions de dollars de SoftBank pour donner un cerveau aux engins de chantier
- Business Insider via NewsBreak – D’abord les voitures autonomes. Maintenant, d’anciens de Waymo construisent des engins de chantier autonomes
- International Mining – EACON Mining signe un accord de coopération à l’étranger avec le géant minier XCMG
- Journal of Commerce – La congestion portuaire est désormais une partie structurelle des chaînes d’approvisionnement mondiales : PDG de Maersk
- Lloyd’s List – La congestion portuaire avale 1,7 million d’EVP dans un basculement structurel des taux
- WWD – Les taux de fret Asie–côte Est US atteignent un pic 2026. La hausse peut-elle continuer ?
- Arab News – Pourquoi les attaques houthies sur Mokha font monter les enjeux pour la navigation en mer Rouge
- Bloomberg – Le profit de BHP bondit sur des prix du cuivre plus élevés et une production record de minerai de fer
- Mining.com – American Rare Earths et Novex vont stimuler la production américaine d’aimants
- BNamericas – L’investissement minier du Pérou rebondit à 3,3 milliards USD et attend des réformes
- The Guardian – « Préserver ce qui nous appartient » : la montée des lois sur le droit à la réparation aux États-Unis
- Civic Media – L’accord avec Deere est une victoire pour le droit à la réparation. Mais des pièges subsistent, selon les défenseurs
- Mexico Business News – Le Canada face à de nouveaux tarifs ; le Mexique consolide son avantage USMCA
- Troutman Pepper Locke – Tarifs validés : ce que signifient les nouveaux tarifs de l’article 232 sur les drones pour l’industrie UAS
- Investing.com – La production industrielle chinoise ralentit plus que prévu en juillet
- Metrology and Quality News – Le groupe BMW porte la fabrication additive à l’échelle industrielle
- Hitachi Energy – Hitachi Energy investit 300 millions de dollars en Chine pour renforcer la capacité mondiale de fabrication d’infrastructures de réseau critiques
- Borneo Bulletin – L’EEC de Thaïlande domine le classement des pôles manufacturiers d’Asie du Sud-Est