Executive Summary
Le paysage industriel de la semaine est marqué par une incertitude commerciale croissante : les États-Unis refusent de renouveler l'USMCA dans sa forme actuelle, déclenchant des revues annuelles qui menacent l'investissement dans les chaînes automobiles et manufacturières nord-américaines. Dans le même temps, les taux de fret maritime ont bondi à des niveaux inédits depuis 2022, portés par une haute saison avancée, la congestion portuaire en Chine aggravée par un super typhon imminent et les perturbations en mer Rouge malgré le retour de Maersk au canal de Suez. Dans un basculement réglementaire historique, la FTC a conclu un accord avec John Deere ouvrant aux agriculteurs et réparateurs indépendants l'accès aux outils de diagnostic et logiciels — redessinant l'aftermarket. Côté matériaux, le Pentagone a injecté 25 millions de dollars dans le traitement domestique des terres rares pendant que la Chine signale une baisse de ses exportations du premier semestre, signe d'une concurrence mondiale accrue pour les minéraux critiques. Les infrastructures énergétiques sont sous tension : l'investissement des centres de données IA dépasse 50 milliards de dollars, forçant les utilities à renforcer la génération conventionnelle. L'investissement en technologie de fabrication se concentre sur la robotique, la maintenance prédictive et la fabrication additive. Par régions, la poussée manufacturière indienne prend de la vitesse tandis que les données industrielles du Japon, de l'Italie et de l'Uruguay envoient des signaux mitigés sur la demande à court terme.
Secousse commerciale : l’ACEUM, l’article 232 et les manœuvres tarifaires menacent la stabilité des chaînes d’approvisionnement

La plus grande incertitude pesant cette semaine sur les chaînes d’approvisionnement industrielles nord-américaines est la décision des États-Unis de ne pas renouveler l’Accord États-Unis–Mexique–Canada (ACEUM/USMCA) sous sa forme actuelle. Cette décision, largement rapportée par Iowa Farm Bureau et d’autres médias, déclenche des révisions conjointes annuelles qui maintiennent l’accord en vigueur mais suppriment la visibilité à long terme sur laquelle comptaient les industriels. Les constructeurs automobiles ont vite averti que le nouveau cycle de révision menace des milliards de dollars d’investissements engagés et des chaînes transfrontalières finement réglées. Pour les acheteurs de composants et les ingénieurs, la conséquence immédiate est un horizon de planification qui s’est brusquement raccourci. Les décisions d’approvisionnement à long délai — notamment en automobile, aérospatial et machinisme agricole — doivent désormais intégrer la possibilité de règles d’origine mouvantes, de tarifs en escalade ou de nouvelles exigences de contenu imposées année après année.
Pour comble du brouillard commercial, le président Trump a annoncé de nouvelles négociations fondées sur les conclusions de l’article 232 portant sur les avions commerciaux et leurs moteurs, ouvrant la porte à des tarifs dans un secteur déjà aux prises avec des délais de certification serrés et une concurrence mondiale. Parallèlement, la bataille autour des droits de l’article 301 s’intensifie au sujet de la fonte brute brésilienne : l’empilement tarifaire — superposition de droits ad valorem aux marges antidumping — pourrait alourdir les coûts d’intrants des fonderies et transformateurs d’acier américains. Tout cela survient alors que les économies frontalières sont déjà à la peine : des élus des deux partis qualifient le climat actuel d’« incertitude » qui nuit activement à l’investissement. Pour les distributeurs et industriels, la prudence commande de revoir les plans de contingence multi-sources et d’anticiper une période de coûts de revient importés volatils pour les métaux et machines clés.
Les frets maritimes s’envolent alors que la haute saison se heurte aux perturbations géopolitiques et climatiques

Les taux du transport maritime conteneurisé grimpent à un rythme que les transitaires décrivent comme un retour au chaos de 2022. Les taux spot transpacifiques ont bondi d’environ 120 % depuis le début de la haute saison précoce, et les conteneurs du Vietnam vers les États-Unis approchent désormais 9 000 dollars par équivalent quarante pieds. Derrière cette flambée, une confluence de pressions : regroupement de navires aux portes chinoises, emballage exceptionnellement précoce des expéditions face aux incertitudes tarifaires, et la menace imminente du super typhon Bavi, dont le passage devrait perturber les ports de Shanghai et de Ningbo au moment même où la congestion atteint des sommets pluriannuels.
La décision de Maersk de reprendre les transits en mer Rouge via le canal de Suez apporte un soulagement partiel, mais la situation sécuritaire reste fragile. Dans le même temps, le dirigeant de Flexport a publiquement averti qu’une sécheresse liée à El Niño pourrait de nouveau réduire la capacité du canal de Panama, forçant davantage de navires vers des routes plus longues et plus coûteuses. Ces dynamiques ne sont pas qu’un casse-tête logistique : elles façonnent directement la disponibilité et les prix des composants. Les industriels tributaires de matières premières, sous-ensembles ou produits finis importés doivent s’attendre à des délais allongés et des coûts de revient accrus au moins jusqu’au troisième trimestre. Les distributeurs disposant de stocks tampons dans le pays seront mieux placés pour servir les clients incapables d’absorber des retards prolongés.
Jalon du droit à la réparation : le règlement FTC–John Deere redessine l’accès à l’après-vente
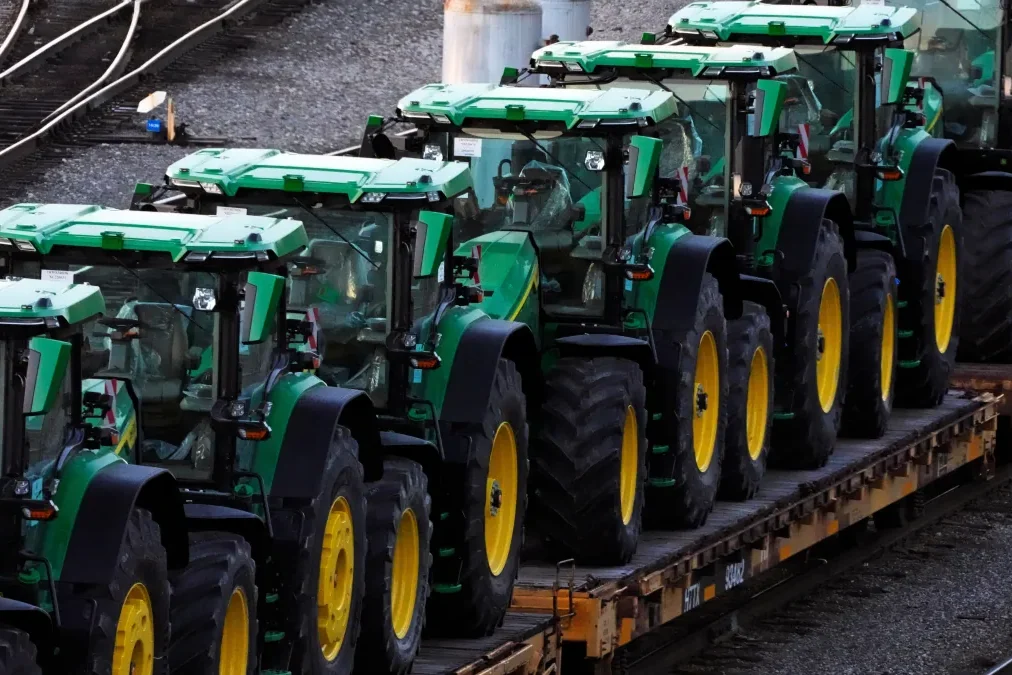
Dans l’une des évolutions réglementaires les plus marquantes pour les équipements lourds depuis des années, la Federal Trade Commission américaine est parvenue à un règlement avec John Deere obligeant le fabricant à fournir aux agriculteurs et aux réparateurs indépendants les mêmes logiciels de diagnostic, outils et informations d’entretien que ceux des concessionnaires agréés. Cet accord, rapporté par The New York Times et Manufacturing Dive, met fin à un différend de longue date devenu un point de ralliement du mouvement pour le droit à la réparation.
Pour l’écosystème des pièces industrielles, ce règlement dépasse largement le fait juridique. Il signale un basculement structurel dans la circulation de la maintenance et des pièces de rechange tout au long du cycle de vie des équipements. Les ateliers indépendants et les gestionnaires de flottes auront moins d’obstacles techniques pour réaliser des réparations complexes, ce qui pourrait élargir le marché adressable des composants de rechange de qualité — des rotules et rotules de suspension aux joints hydrauliques et capteurs électroniques. Les ingénieurs concevant pour la maintenabilité disposeront également d’une plus grande latitude pour spécifier des pièces standards achetables par de multiples canaux plutôt que d’être enfermés dans des réseaux concessionnaires propriétaires. Bien que le règlement vise spécifiquement les machines agricoles, le précédent risque d’accélérer des revendications similaires dans les segments construction, mines et équipements forestiers. Les petits et moyens ateliers comme les équipes de maintenance doivent surveiller l’élargissement de l’accès aux interfaces de diagnostic et d’éventuelles suites législatives des États qui portent déjà leurs propres textes sur le droit à la réparation.
Minéraux critiques : l’investissement du Pentagone et la bousculade mondiale autour des terres rares s’intensifient
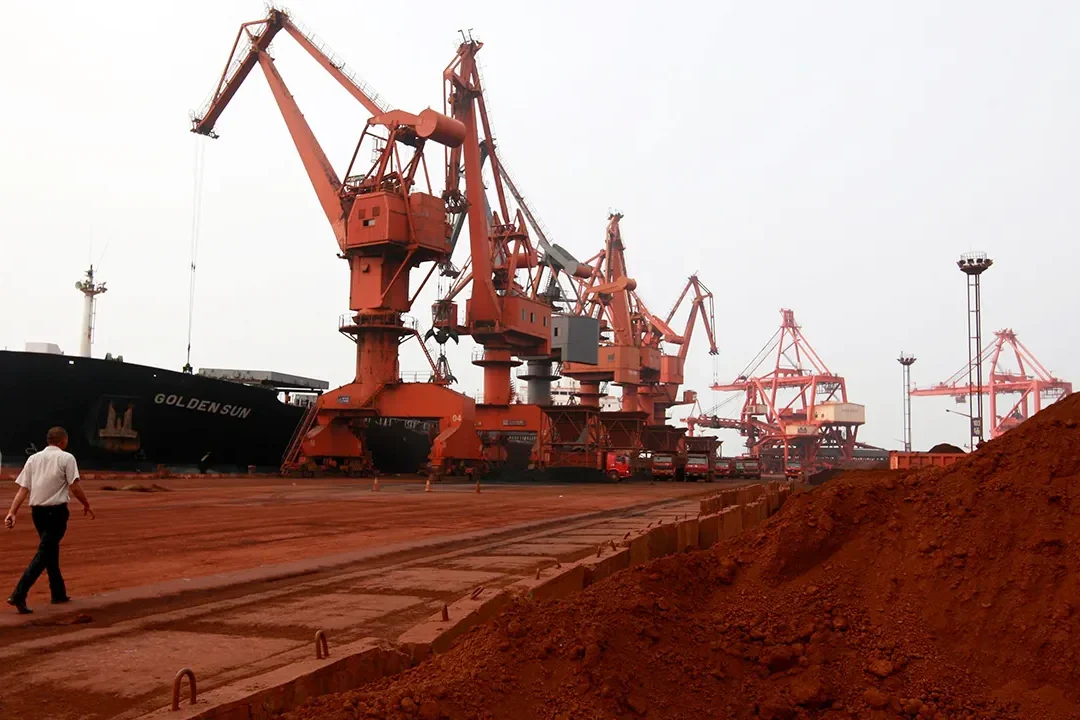
La course à la sécurisation des chaînes d’approvisionnement en terres rares et minéraux critiques a franchi un palier cette semaine. Le département américain de la Défense a annoncé un investissement de 25 millions de dollars dans ReElement Technologies, une jeune entreprise dédiée au traitement national des terres rares — volet d’une stratégie plus large de l’administration Trump pour éroder la domination chinoise. Parallèlement, les douanes chinoises ont révélé que les exportations de terres rares avaient reculé à 30 482,8 tonnes au premier semestre 2026, en nette baisse sur un an, tandis que le gouvernement australien s’apprêtait à priver de droit de vote les actionnaires liés à la Chine au sein de Northern Minerals, développeur stratégique de terres rares.
Ces mouvements concernent directement les fabricants de moteurs électriques, actionneurs de précision, capteurs et aimants permanents — des composants qui doivent leur performance aux éléments de terres rares. Même un resserrement modéré de l’offre peut se répercuter sur les prix et délais des composants de commande de mouvement et des entraînements haute efficacité. Les équipes d’ingénierie concevant les équipements de nouvelle génération doivent savoir que les fournisseurs d’aimants et de moteurs prospectent déjà des sources secondaires de matières premières en terres rares en Australie, au Brésil et au Groenland. L’après-vente industriel subira aussi ces effets, les moteurs et variateurs de rechange devenant plus sensibles à la disponibilité des matières premières. Pour les acheteurs mondiaux de composants, le message est clair : la carte des minéraux critiques se redessine en temps réel, et la résilience des chaînes d’approvisionnement impose désormais de surveiller les coups géopolitiques autour des capacités minières et de transformation, et pas seulement la nomenclature.
Réseaux sous tension : le boom des data centers d’IA se heurte à une infrastructure électrique vieillissante
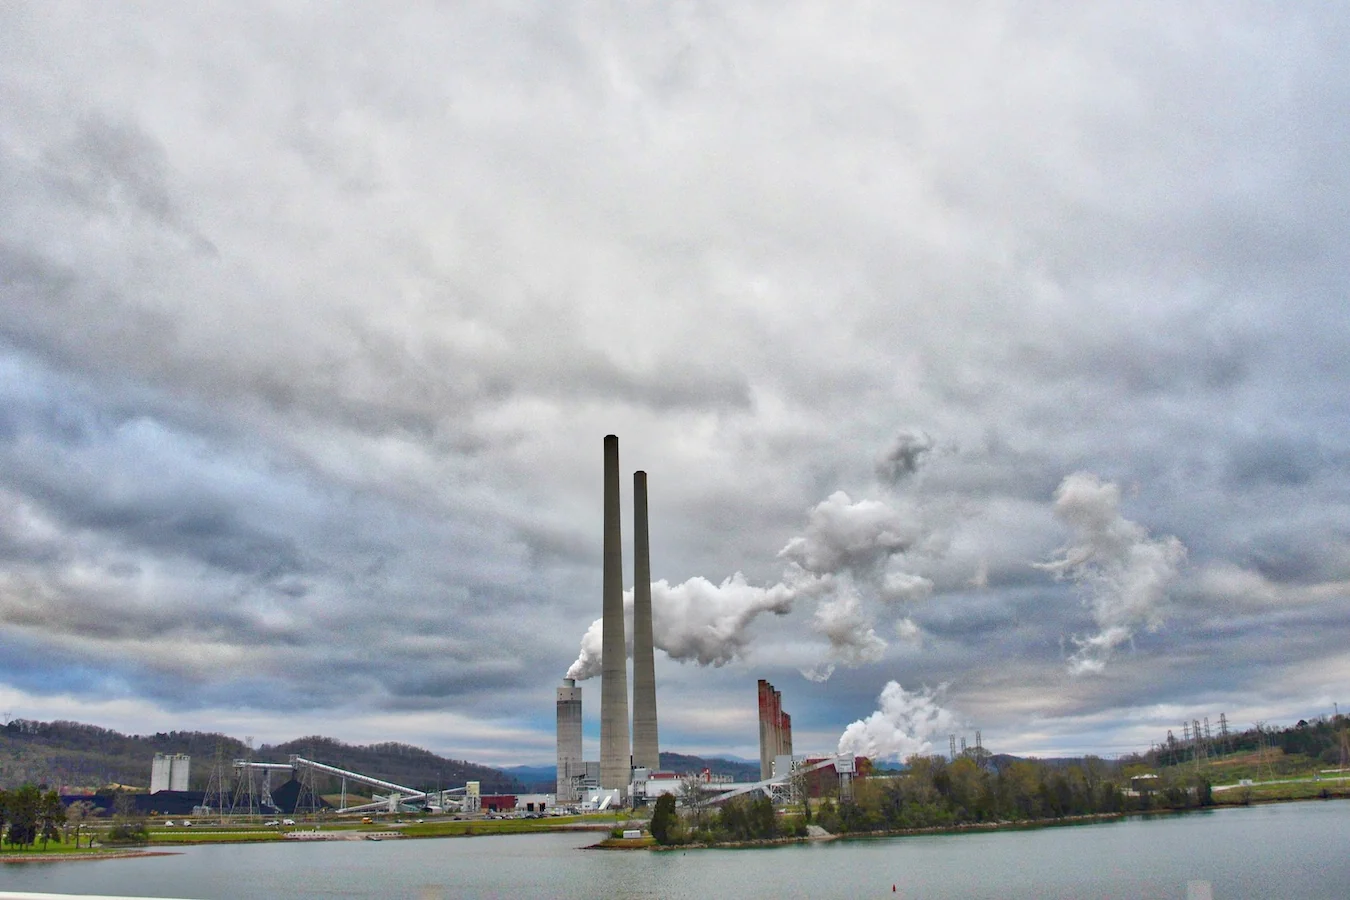
L’expansion du data center d’IA Hyperion de Meta en Louisiane a porté l’investissement total au-delà de 50 milliards de dollars, incitations fiscales et dépenses d’infrastructure comprises. Pourtant, l’échelle même de ces projets révèle un fossé croissant entre la demande exponentielle d’électricité de l’IA et les capacités du réseau électrique américain. En réponse révélatrice, la plus grande utility publique du pays — la Tennessee Valley Authority — a révisé cette semaine son plan énergétique pour renforcer le charbon, le gaz et le nucléaire, reléguant au second plan les investissements solaire et éolien conformément aux directives fédérales.
Analystes et spécialistes des réseaux décrivent une situation de goulot d’étranglement classique : l’Amérique dispose globalement de capacités de production abondantes, mais les infrastructures de transport et de distribution ne parviennent pas à acheminer l’électricité là où les data centers en ont besoin. Works in Progress note que le réseau, et non la production, constitue la véritable contrainte du déploiement de l’IA, tandis que Siemens Energy mise massivement sur les infrastructures réseau pour contrer les craintes d’un ralentissement cyclique. Analog Devices a investi agressivement le secteur de la gestion d’énergie en rachetant Empower Semiconductor, visant toute la chaîne énergétique de l’IA, du réseau au cœur du calcul.
Pour les industriels, ces dynamiques sont à double tranchant. D’un côté, les capitaux qui affluent vers la modernisation du réseau — transformateurs, appareillage de commutation, câbles haute tension et composants structurels associés — soutiendront la demande pour un large éventail de pièces et d’ensembles industriels. De l’autre, les délais de raccordement de nouvelles usines pourraient s’allonger à mesure que les utilities donnent priorité aux hyperscalers et allouent la capacité d’interconnexion rare. Les ingénieurs maintenance et fiabilité des sites industriels existants doivent aussi surveiller la tension des réseaux locaux : les creux de tension et perturbations de fréquence risquent de se multiplier quand une infrastructure vieillissante est poussée dans ses retranchements.
Technologies de fabrication : robotique, maintenance prédictive et fabrication additive portent l’investissement
Une enquête prospective du secteur d’automatisation industrielle d’IMI, publiée par Process and Control Today, confirme que la robotique dominera les investissements d’automatisation au cours des cinq prochaines années — avec une réserve de taille : l’interconnexion entre plateformes et systèmes de commande est désormais perçue comme l’activateur décisif. Cela rejoint le point d’inflexion plus large de mi-2026 identifié par MarketScale, où l’IA incarnée, les normes de sécurité actualisées et la consolidation de l’intralogistique redessinent les ateliers.
La maintenance prédictive — souvent saluée mais pas toujours déployée — connaît un regain de traction à mesure que l’économie de la surveillance conditionnelle dopée à l’IA s’améliore. La mise à jour eXtremeDB 9.0 de McObject accélère les charges IA embarquées pour la maintenance prédictive et la vision par ordinateur, tandis que TechTarget en détaille les cinq bénéfices clés : moins d’arrêts, durée de vie des actifs allongée, stocks de pièces réduits, sécurité accrue et achats guidés par les données. Pour les acheteurs de composants, cette tendance signifie que capteurs de surveillance d’état, guidages linéaires à recirculation et connecteurs robustes sont désormais spécifiés non plus comme consommables secondaires, mais comme éléments intégraux des systèmes intelligents de santé des actifs.
La fabrication additive passe du prototypage aux applications de niveau production. Framatome a inauguré en France un nouveau centre de fabrication additive visant les composants de grade nucléaire, et Coriolis Composites prépare des machines automatisées de placement de fibres pour la prochaine génération d’avions monocouloirs. Côté matériaux, une publication de Nature décrit un alliage à moyenne entropie nano-hiérarchisé produit par fabrication additive, atteignant une combinaison inédite de résistance et de ductilité cryogéniques. Pour les ingénieurs conception, ces avancées dessinent un avenir où des pièces métalliques personnalisées aux profils de performance extrêmes pourront être imprimées au plus près du point d’usage — comprimant potentiellement les chaînes d’approvisionnement des rechanges spécialisés et des petites séries.
Zoom régional : l’élan manufacturier de l’Inde prend de la force tandis que les données mondiales de production envoient des signaux mitigés
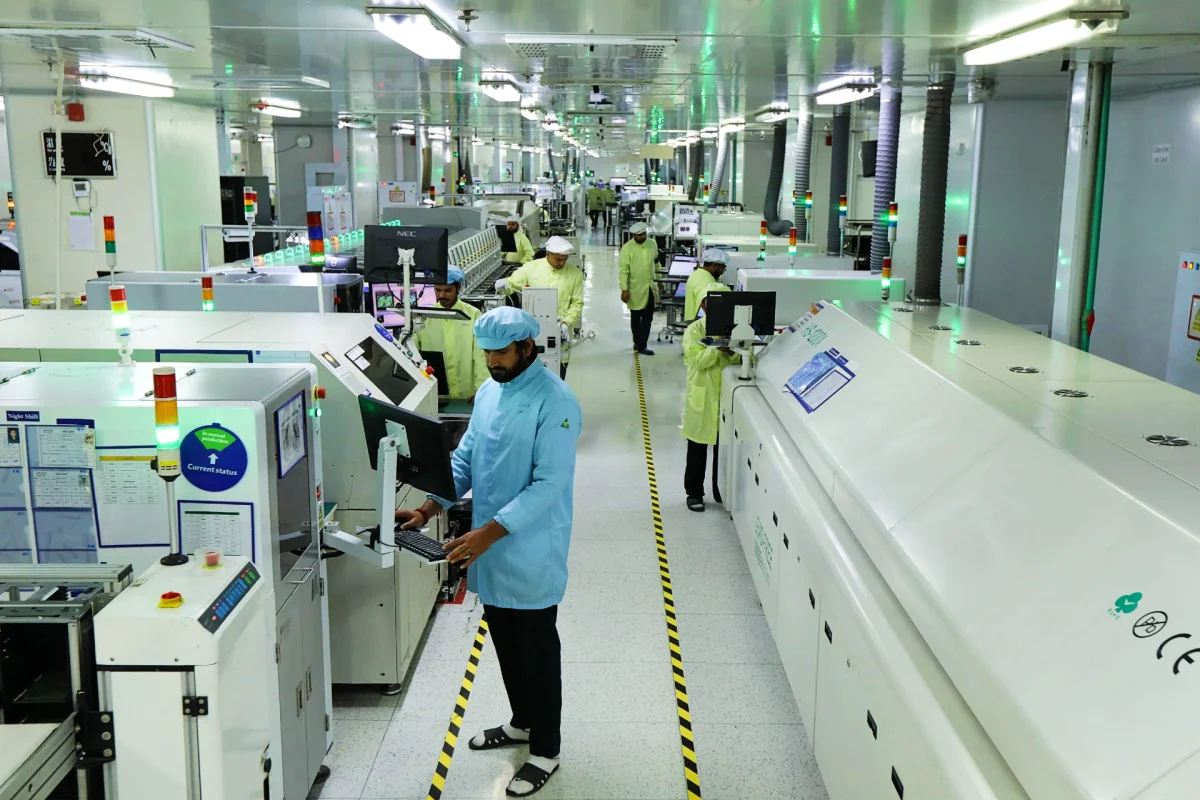
Le récit industriel indien continue de s’éclaircir. Le rapport Global Supply Chain Shift de l’ASSOCHAM souligne que le pays gagne du terrain comme destination manufacturière privilégiée, porté par les négociations d’accords de libre-échange, une roupie plus faible et des soutiens politiques ciblés. Sur le terrain, le programme Kaushalya de Tata Motors a formé plus de 23 000 jeunes aux métiers de la construction automobile, tandis que la coentreprise Vivo-Dixon ouvre une nouvelle phase de production de smartphones que les observateurs voient comme un modèle d’électronique d’exportation. Allcargo Logistics élargit son soutien aux micro, petites et moyennes entreprises, bâtissant de fait l’épine dorsale logistique qui reliera la production indienne aux marchés mondiaux.
Ailleurs, le tableau productif est moins homogène. La production industrielle du Japon n’a progressé que de 0,1 % en mai, sans susciter de fortes prévisions de demande. La production italienne a reculé de 0,3 % sur un mois, et l’Uruguay a enregistré une baisse qui illustre la reprise inégale en Amérique latine. Cela n’empêche pas la BERD d’avoir investi 1,4 milliard de dollars en Turquie au premier semestre 2026 — signe que des paris ciblés sur l’infrastructure et l’industrie peuvent prospérer malgré des vents contraires régionaux.
Pour les acheteurs et distributeurs mondiaux de composants industriels, ce paysage contrasté impose une planification de marché granulaire. Les chaînes d’approvisionnement ancrées en Asie du Sud et du Sud-Est devraient voir leurs carnets de commandes s’étoffer, tandis que la demande de certaines régions d’Europe et d’Amérique latine pourrait rester plate au second semestre. Les ingénieurs spécifiant des machines pour l’export doivent suivre de près les normes régionales, les délais et la disponibilité de réseaux de service locaux qualifiés, tandis que les cartes industrielles continuent de se diversifier.
Sources
- Iowa Farm Bureau – Les États-Unis renoncent à renouveler l’accord commercial ACEUM
- Automotive Logistics – Les constructeurs avertissent que la révision annuelle de l’ACEUM menace les investissements dans les chaînes automobiles nord-américaines
- Steel Market Update – Fonte brute brésilienne et empilement tarifaire au cœur de la bataille de l’article 301
- Thompson Hine Smartrade – Le président Trump annonce des négociations fondées sur les conclusions de l’article 232 relatives aux avions commerciaux et moteurs
- Tuoi Tre News – Les taux conteneurs Vietnam–États-Unis grimpent vers 9 000 dollars par conteneur
- IndexBox – Les frets maritimes transpacifiques bondissent de 120 % en début de haute saison
- WWD / Sourcing Journal – La congestion portuaire chinoise confrontée à un nouveau test avec l’approche du typhon Bavi
- Global Banking & Finance Review – Maersk reprend son service maritime en mer Rouge via le canal de Suez
- Biztoc – Le PDG de Flexport évoque la menace d’El Niño sur le trafic du canal de Panama
- The New York Times – Les propriétaires de matériel agricole John Deere auront droit à la réparation, selon la FTC
- Manufacturing Dive – Deere règle son différend sur le droit à la réparation avec la FTC
- Reuters – Le Pentagone investit 25 millions de dollars dans la start-up de terres rares ReElement Technologies
- Global Times – Les exportations chinoises de terres rares tombent à 30 482,8 tonnes au S1, selon les douanes
- Bloomberg – L’Australie bride les droits des investisseurs chinois dans un producteur de terres rares
- Benzinga – La Meta de Mark Zuckerberg accélère son plus gros pari sur l’IA en portant son data center Hyperion à plus de 50 milliards de dollars
- Grist – La plus grande utility publique du pays reparie sur le charbon, le gaz et le nucléaire
- Works in Progress – Ce qui ralentit la construction des infrastructures d’IA
- Process and Control Today – LA ROBOTIQUE MÈNERA LES INVESTISSEMENTS D’AUTOMATISATION AU COURS DES CINQ PROCHAINES ANNÉES, MAIS L’INTERCONNEXION EST LA CLÉ
- KNN India – Le rapport de l’ASSOCHAM : la recomposition mondiale des chaînes d’approvisionnement renforce les perspectives industrielles de l’Inde
- TechCrunch – Après Apple, le boom indien de la fabrication de smartphones entre dans une nouvelle phase avec la coentreprise Vivo
- Breakingthenews.net – La production industrielle du Japon en hausse de 0,1 % en mai
- ING THINK – La production industrielle italienne enregistre une légère contraction en mai
- Hurriyet Daily News – La BERD investit 1,4 milliard de dollars en Turquie au premier semestre 2026