Executive Summary
La Maison-Blanche a reporté les droits de douane et quotas sur les robots et machines industrielles importés, privilégiant pour l’instant les négociations. Le PMI manufacturier officiel chinois s’est établi à 49,3 en octobre, tandis que les segments de haute technologie restaient en expansion. Cette synthèse examine l’effet du commerce, des infrastructures, de l’acier, des terres rares et de la logistique sur les acheteurs industriels.
Droits de douane sur les machines reportés : une fenêtre de négociation, pas une résolution
Le signal commercial le plus lourd de conséquences de la semaine est venu de la Maison-Blanche, qui a ordonné des négociations au titre de la Section 232 sur les robots et machines industrielles importés, tout en reportant pour l’instant les droits de douane ou les quotas. La décision considère formellement les robots et machines de fabrication étrangère comme un risque pour la sécurité, mais le remède choisi est une voie de négociation plutôt qu’un droit immédiat. La presse spécialisée l’a présenté comme une préférence pour les discussions plutôt que pour les droits de douane ; la conclusion juridique sous-jacente reste inscrite dans les textes.
Pour l’écosystème des pièces industrielles, la distinction compte. Un droit de douane reporté est une variable de calendrier, pas un droit supprimé. Les importateurs de machines-outils, les intégrateurs de robots et les distributeurs qui stockent leurs pièces de rechange opèrent désormais avec un risque connu et un calendrier inconnu. La même semaine, des articles ont noté que les droits de douane sur les machines-outils importées avaient été retardés — ce qui est cohérent avec le schéma plus large de conclusions publiées tandis que les remèdes sont retenus.
Le contexte est celui d’une administration américaine qui a utilisé la Section 232 pour les métaux, le solaire et les drones, les droits sur les drones atteignant jusqu’à 100 % lors d’actions antérieures. Les machines et la robotique ont été traitées différemment, du moins pour l’instant. Les acheteurs de matériel d’automatisation devraient lire ce report comme une invitation à négocier les conditions d’approvisionnement et les délais de livraison plutôt que comme un feu vert. Les équipes d’ingénierie qui spécifient des contrôleurs, des variateurs ou des bras robotisés importés font face à la même incertitude un échelon plus bas dans la nomenclature.
L’USMCA sur un cycle annuel
La politique commerciale nord-américaine fonctionne sur un cycle plus court. Une analyse publiée cette semaine décrivait l’USMCA fonctionnant sur un rythme d’examen annuel, la poussée du Canada pour l’autonomie rencontrant le levier de Washington, et des think tanks appelant à des changements à l’accord avant son renouvellement. La direction de Honda a soutenu publiquement que les États-Unis ne peuvent pas tenir indéfiniment les véhicules chinois à l’écart et a plaidé pour un front coordonné de l’USMCA. Le Mexique et les États-Unis évaluent séparément la viabilité de leur relation commerciale avant les élections de mi-mandat.
Pour les fabricants dotés de chaînes d’approvisionnement transfrontalières, l’effet pratique est que les règles d’origine, les seuils de contenu et les mécanismes de règlement des différends deviennent des variables actives plutôt qu’un contexte établi. Les acheteurs de composants s’approvisionnant auprès de maquiladoras mexicaines ou de fabricants canadiens doivent s’attendre à un examen documentaire plus fréquent et à une renégociation périodique des hypothèses de prix liées à l’exposition tarifaire. L’intérêt pour le nearshoring reste fort — un sommet à El Paso cette semaine a mis en avant des opportunités, même si les participants ont reconnu des défis commerciaux — mais l’échafaudage politique qui l’entoure est reconstruit en temps réel.
PMI chinois à 49,3 : une contraction à double visage
L’indice PMI manufacturier officiel de la Chine s’est établi à 49,3 pour octobre, sous le seuil de 50 qui sépare l’expansion de la contraction, l’indicateur non manufacturier s’établissant à 49,7. Le chiffre principal est faible. La composition est plus intéressante : les nouveaux moteurs de croissance — les segments de la fabrication de haute technologie et des équipements — resteraient en expansion alors même que l’industrie lourde traditionnelle est à la traîne.
Cette dichotomie a des implications directes pour la demande de composants. Un indice global en contraction signale généralement des commandes plus faibles pour les composants standard hydrauliques, de roulement et de transmission de puissance liés à la construction et aux machines générales. Mais l’expansion continue de la fabrication avancée soutient la demande de composants de mouvement de précision, de systèmes linéaires et de pièces à spécifications plus élevées. La Chine reste à la fois la plus grande source de composants à prix compétitifs et un marché final majeur ; une lecture à 49,3 suggère que les acheteurs doivent s’attendre à une poursuite de la tarification agressive à l’export de la part des fournisseurs chinois cherchant à compenser la faiblesse de la demande intérieure, ainsi qu’à des délais de livraison plus longs pour les intrants spécialisés de haute technologie.
Le Japon a offert un contrepoint : la production industrielle de septembre a dépassé les prévisions, même si les ventes au détail ont déçu avant une décision de la Banque du Japon. La divergence entre la vigueur de la production orientée vers l’exportation et la faiblesse de la consommation intérieure est un schéma à surveiller dans toute l’Asie du Nord.
Aciéries en Europe, acier politique en Inde, terres rares en mutation
SSAB s’attend à une hausse des prix de l’acier à mesure que les conditions européennes s’améliorent, et JPMorgan a placé ArcelorMittal sur une liste de catalyseurs positifs en raison de la hausse des prix de l’acier. Après une longue période de faiblesse de la demande européenne d’acier liée à la mollesse de la construction et de l’automobile, les anticipations des producteurs d’un raffermissement des prix constituent un indicateur avancé de la base de coûts de chaque composant à forte intensité d’acier — boîtiers, arbres, supports, rotules et tringleries notamment.
L’Inde avance en parallèle sur le plan politique. Le gouvernement a sélectionné 67 entrées représentant un potentiel d’investissement d’environ 42 500 crore ₹ dans le cadre de son programme d’incitation lié à la production d’acier spécial, et Shyam Metalics a annoncé un plan d’investissement de 2 700 crore ₹ pour élargir son portefeuille d’aciers à valeur ajoutée. La direction est délibérée : faire monter l’acier indien dans la chaîne de valeur et réduire la dépendance aux importations de nuances spécialisées. Pour les acheteurs mondiaux, cela suggère une évolution pluriannuelle de la localisation des capacités d’acier spécial, avec des implications pour les délais de livraison et les calendriers de qualification.
Les terres rares restent l’histoire d’intrants la plus volatile. Le résultat de l’élection au Brésil a verrouillé une volonté de raffiner sur le territoire national plutôt que d’exporter du minerai brut, les explorateurs australiens font face à la difficile étape suivante consistant à obtenir des contrats signés alors que les prix chinois glissent, et la politique américaine continue de mettre l’accent sur la construction d’une chaîne nationale de la mine à l’aimant. L’affirmation de Seoul Semiconductor d’avoir éliminé les terres rares des LED blanches rappelle que la pression de substitution est réelle dans certains segments — mais pour les aimants à haute performance utilisés dans les moteurs et les actionneurs, aucun substitut à court terme n’existe à grande échelle.
Le réseau électrique et les centres de données deviennent le moteur de la demande
S’il est un signal de croissance sans ambiguïté cette semaine, c’est celui des dépenses d’infrastructure — en particulier la construction de réseaux électriques et de centres de données d’IA. Les investissements de la Chine dans les infrastructures de réseau de nouvelle génération ont augmenté de 15,3 % en glissement annuel, la consommation électrique des centres de données devant bondir. Granite a annoncé une croissance de son chiffre d’affaires et un carnet de commandes record portés par les dépenses d’infrastructure. Les dépenses des entreprises en infrastructures cloud ont bondi de 55 % en glissement annuel au troisième trimestre, et Microsoft a fixé le prix d’une émission obligataire de 25 milliards de dollars dans le cadre de la course aux infrastructures d’IA.
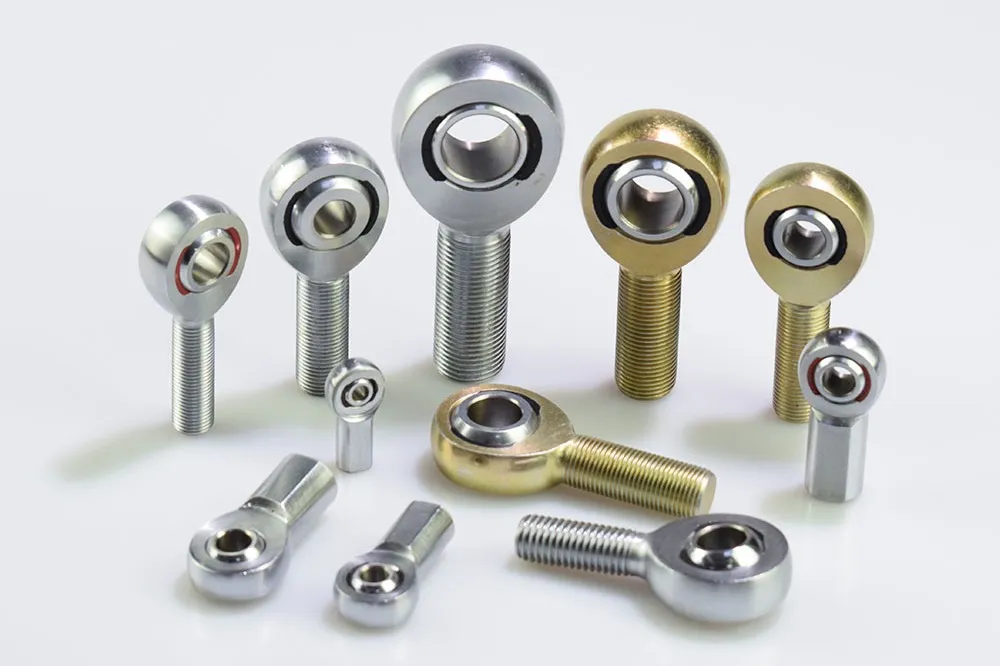
Pour l’écosystème des composants de mouvement, c’est le canal de demande qui compte le plus en ce moment. Le déploiement du réseau signifie des transformateurs, des appareillages de commutation, du matériel de transport et les engins de construction qui les installent. Les centres de données signifient des systèmes de refroidissement, des alimentations de secours, du traitement d’air de précision et les pompes, vannes et actionneurs qu’ils contiennent. Chacun de ces systèmes consomme des roulements, des embouts à rotule, des tringleries et du matériel de contrôle de mouvement.
Le signal d’alerte est réel : Gartner a averti qu’une part substantielle des dépenses d’infrastructure d’IA projetées pourrait être menacée d’ici 2030 si l’utilisation et les rendements déçoivent. L’ASSOCHAM indienne a par ailleurs appelé à se concentrer sur les infrastructures de réseau et le stockage sur batterie pour atteindre les objectifs d’énergie propre, et Blackstone a présenté des plans de croissance quadruple de ses actifs dans le Golfe dans un contexte de boom des dépenses d’infrastructure. La demande est large sur le plan géographique, mais elle est aussi concentrée dans une poignée de cycles de dépenses d’investissement qui peuvent se retourner rapidement.
Divergence du fret : les ports asiatiques se détendent, les corridors africains se resserrent
Les marchés du fret conteneurisé évoluent dans des directions différentes. Les encombrements portuaires en Asie ont montré des signes de détente après le pic saisonnier, tandis que les références mondiales du conteneur ont augmenté même si les indices asiatiques se sont affaiblis — une divergence qui complique toute hypothèse unique de « taux de fret » dans les modèles de coût à l’arrivée. Nippon Yusen a relevé sa prévision de bénéfice annuel sur des taux de fret supérieurs aux attentes, signe que les transporteurs voient encore des tarifs fermes sur les principales routes.
La carte des risques n’est pas uniforme. La Grèce a appelé à agir face aux menaces pesant sur la navigation en mer Rouge, maintenant la sécurité maritime à l’ordre du jour des routes Europe-Asie. L’élan exportateur du Nigeria est touché par la congestion portuaire et des délais frontaliers de 53 heures, rappel que les goulets d’étranglement infrastructurels des marchés émergents peuvent ajouter des semaines aux délais de livraison des équipements et des pièces de rechange. Pour les distributeurs qui détiennent des stocks de sécurité, la leçon est que le risque logistique régional varie désormais davantage que ne le suggèrent les moyennes mondiales ; une hypothèse unique de délai de livraison mondial est de plus en plus peu fiable.
Le droit à la réparation passe du statut de niche à celui de conformité grand public
La politique du droit à la réparation se répand dans les différentes juridictions et remonte la chaîne d’approvisionnement. Les règles de l’UE mettent désormais les importateurs et les distributeurs face à leurs responsabilités en matière d’obligations de réparation, et pas seulement les fabricants. Le projet de loi 34 de l’Alberta propose à la fois une loi sur les citrons et des dispositions sur le droit à la réparation, et un agriculteur d’Athabasca a soutenu que ce cadre faciliterait la réparation des équipements. Les électeurs de St. Paul examinent une mesure sur le droit à la réparation pour les locataires.
Pour les équipements industriels, les implications vont au-delà de l’électronique grand public. Les exigences de réparabilité affectent la documentation, les engagements de disponibilité des pièces de rechange et la conception d’ensembles qui n’ont jamais été destinés à être entretenus sur le terrain. Les distributeurs qui agissent en tant qu’importateurs dans l’UE font face à des obligations directes. Les ingénieurs qui spécifient des composants doivent s’attendre à une pression croissante en faveur de conceptions modulaires et réparables — et de catalogues de pièces publiés dans lesquels des tiers peuvent s’approvisionner. La direction est claire, même là où des règles spécifiques sont encore en cours de rédaction.
La relocalisation ajoute des emplois, mais les pénuries de talents et d’outillage persistent
La relocalisation et les investissements directs étrangers aux États-Unis ont ajouté 247 000 emplois en 2025, selon un rapport relayé cette semaine, avec une croissance projetée de 25 % pour 2026. Le titre est encourageant pour la capacité de fabrication nationale. Les réserves sont tout aussi importantes : un éminent universitaire a noté que seulement 17 % des doctorants dans les domaines concernés entrent dans l’industrie manufacturière, ce qui souligne une pénurie persistante de talents dans le développement des semi-conducteurs.
L’Inde attire des investissements manufacturiers en même temps. Omron Healthcare a ouvert sa première usine de fabrication en Inde près de Chennai, explicitement pour réduire sa dépendance au Vietnam. KLA envisagerait, selon les informations, une entrée dans la fabrication en Inde alors que le programme d’incitation aux semi-conducteurs du pays s’ouvre aux fabricants d’équipements, et Fluke vise plus de 50 % de contenu local dans son effort de fabrication en Inde. La croissance de la production manufacturière de l’Inde a ralenti à 7,6 % en septembre, et les analystes continuent de débattre si cette croissance génère suffisamment d’emplois.
Le schéma dans les deux régions est le même : des capacités sont ajoutées, mais l’écosystème de soutien — main-d’œuvre qualifiée, profondeur des fournisseurs locaux, outillage et infrastructure de qualification — est en retard sur les annonces d’investissement. Pour les acheteurs de composants, cela signifie que les nouvelles capacités seront mises en service de manière inégale, et que la qualification de nouveaux fournisseurs prendra plus de temps que ne le laissent entendre les chiffres d’investissement annoncés.
Ce que cela signifie pour l’écosystème des pièces industrielles
Trois fils relient cette semaine. Premièrement, la politique commerciale est en suspens plutôt que dans un état stabilisé : les droits de douane sur les machines sont reportés, l’USMCA est soumis à un cycle d’examen annuel, et l’extension du CBAM aux produits en aval est anticipée par les exportateurs en Asie. Les acheteurs doivent traiter l’exposition tarifaire comme une variable évolutive dans chaque calcul de coût à l’importation.
Deuxièmement, la demande se bifurque. Les dépenses dans les réseaux électriques, les centres de données et les infrastructures constituent le canal de croissance visible le plus fort pour les équipements lourds et les composants de mouvement, tandis que la demande traditionnelle dans la construction et les machines générales reste molle — visible dans l’indice PMI chinois à 49,3 et dans les résultats d’octobre d’Escorts Kubota, où les livraisons de tracteurs ont chuté de 10 % tandis que les équipements de construction ont augmenté de 42 %. Cette scission récompense les fournisseurs exposés à l’électrification et aux infrastructures et pénalise ceux concentrés dans les cycles agricoles et de construction générale.
Troisièmement, le périmètre réglementaire autour des produits industriels s’élargit. Les obligations de droit à la réparation, la documentation de conformité des produits et les ajustements carbone aux frontières ne sont plus des préoccupations périphériques pour les biens de consommation ; elles concernent les importateurs, les distributeurs et la conception des ensembles industriels. Les entreprises qui traitent la conformité et la réparabilité comme des données de conception plutôt que comme des réflexions après coup trouveront les prochaines années nettement plus faciles à naviguer.
Sources
- Supply Chain Dive – Trump opts for trade talks over tariffs for robotics, industrial machinery
- The Robot Report – White House makes Section 232 determination regarding foreign-made robots
- The Fabricator – Tariffs on imported machine tools delayed
- Geopolitical Monitor – USMCA on an Annual Clock: Canada's Autonomy Push Meets Washington's Leverage
- Electric Vehicles – Honda Says US Can't Keep Chinese Cars Out Forever, Urges USMCA Front
- Global Times – China's manufacturing PMI at 49.3 in October; new growth drivers remain in expansion
- investingLive – Japan September factory output beats forecasts, but retail sales disappoint ahead of BoJ
- Металлургпром – SSAB expects steel prices to rise as conditions improve in Europe
- ET Infra – Govt selects 67 entries with Rs 42,500 crore investment potential under PLI scheme for specialty steel
- Benchmark Mineral Intelligence – Lula's win locks in Brazil's push to refine its own rare earths
- Crux Investor – Australia's Rare Earths Need Signed Contracts as Chinese Prices Slide
- Shanghai Metals Market – China's New-type Grid Infrastructure Investment Up 15.3% YoY, Data Center Power Use to Surge
- Construction Dive – Granite rides infrastructure spending to revenue growth, record backlog
- Network World – Gartner warns $3.5T in AI infrastructure spending could be at risk by 2030
- Bloomberg.com – Port Snarls in Asia Show Signs of Easing After Seasonal Peak
- Businessday NG – Nigeria's export drive hit by port congestion, 53-hour border delays
- Twice – EU Right-to-Repair Rules Put Importers And Distributors On The Hook
- Manufacturing Dive – Reshoring and foreign direct investment added 247K jobs in 2025: report
- The Hindu – Japan's Omron Healthcare opens first India manufacturing facility near Chennai