Executive Summary
Le transport maritime de conteneurs est soumis à une forte tension : la congestion portuaire atteint un record de 4,3 millions d'EVU et les taux de fret transpacifique grimpent à des sommets de deux ans, dont 10 000 dollars par conteneur de 40 pieds sur la liaison Inde–États-Unis. L'information de cette semaine montre que la convergence du chargement anticipé lié aux tarifs, des perturbations dues aux typhons en Chine et des redéploiements de navires crée un goulot d'étranglement logistique qui impacte directement les acheteurs de composants industriels, les OEM et les distributeurs du monde entier. Parallèlement, les marchés des matières premières signalent de nouvelles pressions sur les coûts : Toyota et Nippon Steel se sont accordés sur la première hausse du prix de l'acier depuis quatre ans, les frais de transformation des billettes d'aluminium en Chine ont chuté sous les lignes de coût, et la diversification de la chaîne d'approvisionnement en terres rares s'accélère. Pendant ce temps, la force du dollar, portée par des signaux restrictifs de la Fed, ajoute une couche de complexité supplémentaire aux stratégies mondiales d'achat. Cette revue analyse ces évolutions interconnectées et leurs implications pour l'écosystème des pièces industrielles.
Congestion portuaire record et le conteneur à 10 000 dollars
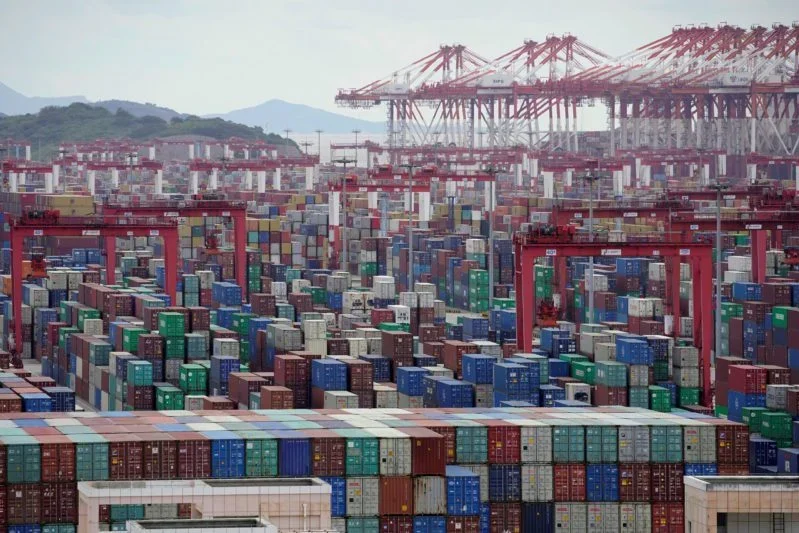
Le réseau logistique mondial fait face à un test de résistance critique. Selon les données de The Maritime Executive et Marine Insight, la congestion portuaire mondiale a atteint un niveau sans précédent : 4,3 millions d’EVP de capacité navale en attente d’accostage, dépassant les pics de la période pandémique. Ce n’est pas une simple statistique ; cela représente des semaines d’expéditions retardées, des stocks inutilisés et des calendriers de production perturbés pour les fabricants de tous les secteurs. TradeWinds rapporte que les marchés du conteneur sont portés par cette congestion, qui paradoxalement soutient les taux de fret même lorsque la demande fluctue.
L’impact est le plus aigu sur les routes transpacifique et Asie-Europe. L’indice Drewry World Container Index a légèrement reculé cette semaine en raison d’un léger repli des taux spot transpacifiques, mais cela masque une réalité bien plus volatile. The Times of India rapporte que les taux de fret maritime vers les États-Unis ont atteint 10 000 dollars par conteneur de 40 pieds pour les exportateurs indiens, portés par la pénurie de navires et les redéploiements. C’est une hausse de coûts stupéfiante qui pousse les acheteurs de composants à réévaluer leurs stratégies de détention de stocks et leurs relations fournisseurs. Les causes profondes sont multiples : les armateurs redéploient les navires vers des routes plus rentables, tandis que le typhon Saudel ajoute une pression supplémentaire sur les ports chinois déjà congestionnés, comme le note WWD.
Pour l’écosystème des pièces industrielles, cela signifie que des délais de livraison plus longs et des coûts de revient rendus plus élevés deviennent la nouvelle norme. L’ère de la fabrication juste-à-temps à stocks réduits est éprouvée par une réalité du « juste au cas où ». Comme le formule pertinemment Kuehne+Nagel, la congestion portuaire restera une « cible mouvante » pour les chargeurs. Ce n’est pas un accident passager mais un défi structurel qui impose aux fabricants et distributeurs de renforcer la résilience de leurs chaînes d’approvisionnement, que ce soit par le nearshoring, la diversification des fournisseurs ou l’augmentation des stocks de sécurité — chacune de ces options ayant ses propres implications de coûts.
La nouvelle ère des prix de l’acier : l’accord Toyota-Nippon et la turbulence tarifaire
Dans une évolution significative pour les coûts des matières premières, Toyota et Nippon Steel se sont mis d’accord sur une hausse du prix de l’acier effective à partir d’octobre 2026, la première en quatre ans, selon The Japan News et SteelRadar. Cet accord bilatéral entre le plus grand constructeur automobile japonais et son principal fournisseur d’acier est un baromètre pour l’ensemble du marché industriel. Il signale que les sidérurgistes parviennent à répercuter la hausse des coûts des intrants — charbon à coke, énergie et logistique — sur les industriels de l’aval. Pour les acheteurs de composants, cela laisse présager d’éventuelles hausses de prix sur une large gamme de pièces consommatrices d’acier, des fixations et roulements aux structures d’équipements lourds.
À cette complexité s’ajoute la turbulence persistante de la politique commerciale. La guerre commerciale entre les États-Unis et le Canada projette une longue ombre : Al Jazeera rapporte des craintes de récession canadienne et de pertes d’emplois potentielles. L’incertitude autour de l’USMCA a un effet refroidissant sur les décisions d’investissement. Honda a déclaré explicitement qu’elle pourrait ne pas construire une nouvelle usine en Amérique du Nord sans prolongation de l’USMCA, un sentiment relayé par Jalopnik. C’est un signal critique pour le secteur industriel : l’incertitude commerciale prolongée retarde les dépenses d’équipement en capacités de production, ce qui aura des effets en aval sur la demande de machines et de composants industriels.
Pendant ce temps, les équipementiers américains de machines de construction réclament des millions de dollars de plus en remboursements de droits de douane, mais Equipment World note que « les difficultés persistent ». Les droits de la section 232 sur l’acier et l’aluminium, tout en offrant une certaine protection aux producteurs nationaux, créent un patchwork de coûts et de charges de conformité pour les OEM tributaires de chaînes d’approvisionnement mondiales. L’imposition récente des droits de la section 232 sur les drones et leurs composants, rapportée par Wiley Rein, illustre encore l’élargissement de la portée des mesures commerciales touchant les intrants de la fabrication de pointe.
Terres rares : la course pour briser l’emprise de la Chine s’intensifie
L’impératif stratégique de sécuriser les chaînes d’approvisionnement en terres rares passe des documents de politique aux investissements concrets. L’immersion de CNBC chez Lynas Rare Earths souligne les efforts de l’entreprise pour construire des chaînes d’approvisionnement au-delà de la Chine, tandis que Mining Weekly rapporte que le recycleur centré sur les États-Unis Cyclic Materials a obtenu 75 millions de dollars de financement supplémentaires pour le déploiement de ses usines. Ces avancées sont cruciales pour les fabricants de moteurs électriques, d’éoliennes et d’électronique avancée, qui dépendent fortement des terres rares transformées en Chine.
Cependant, la route de la diversification est longue et semée d’embûches. Une analyse du South China Morning Post avertit que les terres rares du Brésil ne briseront pas l’emprise magnétique de la Chine avant au moins 2032. C’est une prise de conscience salutaire. Alors que de nouvelles mines et usines de transformation sont planifiées, la chaîne d’approvisionnement complexe et multiphase des aimants permanents reste profondément ancrée en Chine. L’éditorial de The Guardian sur la sécurisation des chaînes d’approvisionnement essentielles souligne l’importance géopolitique et économique de ce dossier. Pour les ingénieurs et les acheteurs de composants, cela signifie que la volatilité des prix et la sécurité d’approvisionnement des composants à base de terres rares — servomoteurs et actionneurs de précision, par exemple — resteront un risque persistant. Les pressions sur les coûts récentes chez Lynas, notées par Seeking Alpha, indiquent aussi que la production hors de Chine est actuellement plus chère, un surcoût qui sera inévitablement répercuté le long de la chaîne d’approvisionnement.
Signaux du marché de l’aluminium : les primes de transformation s’effondrent en Chine
En Chine, premier marché mondial de l’aluminium, une dynamique singulière se dessine. Shanghai Metals Market (SMM) rapporte que les primes de transformation des billettes d’aluminium ont plongé sous la ligne de coût sur le marché de Foshan, à l’approche de la « haute saison de septembre ». Cela suggère une offre excédentaire de capacité de transformation par rapport à la demande, entraînant une concurrence intense entre extrudeurs. Alors que les prix de l’aluminium primaire sont soutenus par la demande des centres de données et des infrastructures de réseau, le secteur aval de la transformation subit une compression des marges.
Cette divergence a des implications importantes. Pour les acheteurs de profilés et de composants en aluminium, cela pourrait se traduire par des prix plus compétitifs à court terme, les transformateurs se disputant des parts de marché. Mais la situation est intenable. Si les primes de transformation restent sous la ligne de coût, une rationalisation des capacités est inévitable, ce qui pourrait à l’avenir provoquer des ruptures d’approvisionnement et des flambées de prix. La tendance plus large de la hausse du cuivre, tirée par la demande des centres de données selon Yahoo Entertainment, complique encore le panorama des coûts pour les composants électriques et le câblage. Pour les acheteurs industriels, c’est un rappel que les marchés des matières premières ne sont pas monolithiques : les différentes étapes de la chaîne de valeur peuvent connaître des pressions tarifaires très divergentes.
Infrastructure d’IA : la demande irrésistible d’énergie et de composants
Le boom de l’IA reste le moteur principal de la demande industrielle, en particulier pour les infrastructures énergétiques et la fabrication de haute technologie. Les résultats spectaculaires du T2 de Nvidia, avec un chiffre d’affaires dépassant 96 milliards de dollars, ont secoué le marché et confirment l’ampleur des investissements dans les centres de données IA. Ce n’est pas seulement une histoire de technologie ; c’est une immense histoire industrielle. The Atlanta Journal-Constitution rapporte que le chiffre d’affaires de Nvidia a plus que doublé sur un an, un indicateur clair de dépenses d’investissement soutenues.
Ces dépenses se traduisent directement en demande d’infrastructures physiques. Georgia Power a obtenu l’approbation d’un contrat d’électricité de 3,2 GW pour un projet d’OpenAI, rapporte Yahoo Entertainment. Ce seul projet représente une demande énorme en transformateurs, appareillages de commutation, barres omnibus et une foule d’autres composants électriques. Le marché des barres omnibus laminées devrait atteindre 2,13 milliards de dollars d’ici 2035 selon MarketsandMarkets — un exemple de niche mais révélateur de la manière dont l’IA crée de la demande pour des composants spécialisés. L’investissement de 300 millions de dollars de Hitachi Energy pour accroître la capacité de fabrication d’infrastructures de réseau dans l’est de la Chine, rapporté par TD World, est une réponse directe à cette montée mondiale de la demande.
Pour l’écosystème des pièces industrielles, cela signifie une demande soutenue et élevée de composants utilisés dans la production d’électricité, le transport et les systèmes de refroidissement. Cela signifie aussi que les chaînes d’approvisionnement de ces composants resteront tendues, avec de longs délais de livraison pour les équipements électriques spécialisés. Le déploiement de l’IA n’est pas qu’un phénomène logiciel ; c’est un mégaprojet matériel et d’infrastructure qui façonnera la demande industrielle pendant des années.
Droit à la réparation : des lois d’États à la poussée fédérale
Le mouvement du « droit à la réparation » (Right to Repair) prend une ampleur législative significative, avec des implications pour l’industrie des pièces de rechange. Techdirt rapporte que les lois des États continuent de se multiplier, mais leur application reste un défi. Cette semaine, la nouvelle loi du Texas sur le droit à la réparation est entrée en vigueur, comme le note PIRG, et les défenseurs du mouvement tournent désormais leur attention vers le Congrès après des succès dans des États comme Washington, selon Cascadia Daily News. Le mouvement a même atteint le secteur agricole : des agriculteurs ont obtenu le droit de réparer eux-mêmes leurs tracteurs John Deere, même si d’autres réformes sont réclamées.
C’est une arme à double tranchant pour le marché des pièces industrielles. D’un côté, elle donne du pouvoir aux utilisateurs finaux et aux ateliers de réparation indépendants, élargissant potentiellement le marché des pièces de rechange et réduisant le monopole des OEM sur les pièces de réparation. De l’autre, elle soulève des préoccupations de qualité, de sécurité et de responsabilité, en particulier pour les machines complexes. Le débat se joue en temps réel : à St. Paul, dans le Minnesota, l’opposition soutient que « le droit à la réparation est une erreur », rapporte le Pioneer Press. Pour les distributeurs et fabricants de pièces industrielles, cette tendance législative représente à la fois une opportunité et un risque, exigeant une navigation prudente entre des normes juridiques en évolution et les dynamiques du marché.
Courants de change croisés : force du dollar et approvisionnement mondial
L’indice du dollar américain a bondi cette semaine à un sommet de deux semaines, porté par les propos hawkish du président de la Fed, Warsh, qui a signalé une possible hausse des taux en septembre. Comme le rapportent FXStreet et Barchart, cette force du dollar a un impact large sur les prix des matières premières et la dynamique du commerce mondial. Un dollar plus fort renchérit les exportations américaines et réduit le coût des importations, ce qui peut affecter la compétitivité des fabricants américains. Pour les acheteurs mondiaux de composants, un dollar fort est une arme à double tranchant : il abaisse le coût des importations d’Asie et d’Europe, mais peut aussi freiner la demande des marchés émergents dont les devises s’affaiblissent.
La Banque populaire de Chine (PBOC) a fixé le taux de référence USD/CNY à 6,7811, nettement plus faible que l’estimation de 6,7208, selon investingLive. Cela suggère une politique délibérée de gestion de la valeur du yuan au milieu des tensions commerciales et des flux de capitaux. Pour les entreprises qui s’approvisionnent en Chine, ce mouvement de change peut apporter un certain allègement des coûts, compensant une partie des hausses des droits de douane et du fret. Il signale toutefois aussi une fragilité économique sous-jacente. L’interaction entre le dollar, le yuan et les autres grandes devises est une variable critique de l’économie des chaînes d’approvisionnement mondiales, influençant tout, des coûts des matières premières au prix final des composants finis.
Production mondiale : des trajectoires divergentes en Inde, en Europe et en Afrique
Les données régionales de production dressent un tableau de divergence. La croissance de la production manufacturière indienne a ralenti à 7,3 % en juillet, cédant du terrain après un sommet de deux ans, selon Moomoo et TradingView. Bien que toujours robuste, ce ralentissement suggère que le rebond post-pandémique initial perd de sa vigueur. La trajectoire à long terme de l’Inde reste toutefois positive : les responsables gouvernementaux courtisent activement les investissements japonais et des entreprises comme Waaree Energies consolident leurs opérations de fabrication et modernisent des usines en Arizona, selon BusinessLine et Sahi. Le pays se positionne comme une plateforme manufacturière alternative clé dans la recomposition des chaînes d’approvisionnement mondiales.
En Europe, l’indice de production industrielle de l’UE a reculé à 100,2 au T2 2026, selon les données d’Eurostat citées par IndexBox. Cette stagnation reflète la crise énergétique persistante, l’inflation élevée et les défis structurels de la production européenne. Une analyse de la China Academy demande de manière provocatrice « comment les rendements aux actionnaires ont démantelé l’industrie européenne », pointant la primauté de l’ingénierie financière à court terme sur l’investissement industriel de long terme. Cela contraste fortement avec les stratégies industrielles soutenues par l’État en Chine et les incitations au re-shoring aux États-Unis.
L’Afrique présente un autre ensemble de défis et d’opportunités. Le président sud-africain Cyril Ramaphosa appelle à mobiliser le plan d’infrastructures du pays pour reconstruire sa base industrielle, rapporte Yieh Corp. Pendant ce temps, de nouveaux acteurs comme l’Inde, les États du Golfe et la Turquie émergent dans la course aux infrastructures africaines, selon Capital FM Africa. Le déficit d’infrastructures du continent est immense, mais son potentiel de croissance l’est tout autant. Pour les fabricants de composants industriels, l’Afrique représente une opportunité de long terme, qui exige cependant patience et compréhension des conditions locales.
Sources
- The Maritime Executive – La congestion portuaire établit un nouveau record avec 4,3 millions d’EVP de volume bloqué
- The Times of India – Les taux de fret maritime vers les États-Unis atteignent 10 000 $
- TradeWinds News – Le marché du conteneur soutenu tandis que la congestion portuaire dépasse les pics de la pandémie
- The Japan News – Toyota et Nippon Steel s’accordent sur une hausse du prix de l’acier à partir d’octobre
- Equipment World – Les équipementiers de matériel de construction réclament des millions de remboursements de droits de douane supplémentaires, mais les difficultés persistent
- CNBC – Dans les coulisses de Lynas Rare Earths et la course aux chaînes d’approvisionnement hors de Chine
- South China Morning Post – Pourquoi les terres rares du Brésil ne briseront pas l’emprise magnétique de la Chine avant 2032 au plus tôt
- Shanghai Metals Market – Les frais de transformation des billettes d’aluminium chutent sous la ligne de coût ; le marché de Foshan se consolide mollement à ses plus bas
- The Atlanta Journal-Constitution – La forte demande de puces IA propulse les résultats du T2 de Nvidia bien au-delà des attentes de Wall Street
- Yahoo Entertainment – Georgia Power obtient l’approbation pour l’accord électrique de 3,2 GW avec OpenAI
- Techdirt – Les lois d’État sur le « droit à la réparation » continuent de se multiplier, mais l’application reste inexistante
- FXStreet – L’indice du dollar américain rebondit tandis que Warsh remet sur la table une hausse des taux en septembre
- investingLive – La PBoC fixe le taux de référence USD/CNY du jour à 6,7811
- Moomoo – La croissance de la production manufacturière indienne ralentit à 7,3 % en juillet
- IndexBox – Eurostat : l’indice de production industrielle de l’UE recule à 100,2 au T2 2026
- Al Jazeera English – Alors que les États-Unis et le Canada sont enfermés dans une guerre commerciale, la crainte d’une récession plane