Résumé exécutif : Cette semaine, l’écosystème des composants industriels se trouve à la croisée de trois forces puissantes : l’escalade des tensions au Moyen-Orient qui menace d’étrangler des axes maritimes essentiels, une nouvelle salve de tarifs douaniers américains qui refaçonne les flux commerciaux mondiaux, et un accord historique sur le droit à la réparation qui va recalibrer le marché de la pièce de rechange. Parallèlement, une production industrielle américaine atone, la flambée des prix du pétrole conjuguée à l’affaiblissement des métaux industriels et des dépenses records en infrastructures d’IA pour les réseaux électriques envoient des signaux contradictoires aux ingénieurs, aux acheteurs et aux planificateurs de la chaîne d’approvisionnement. Nous analysons ci-dessous ce que chacun de ces dossiers signifie pour les entreprises qui conçoivent, distribuent et maintiennent les composants de transmission industrielle et les équipements lourds.
Le fret maritime sous double pression : frilosité douanière et escalade en mer Rouge
Le transport de conteneurs fait face cette semaine à une chute marquée de la demande, mais le calme des taux au comptant masque une poudrière susceptible de faire exploser les chaînes d’approvisionnement mondiales. Le Drewry World Container Index a reculé à mesure que l’élan de la haute saison faiblissait, sous l’effet d’un gel soudain des commandes d’importation, en particulier vers les États-Unis. Le coupable n’est pas un cycle de demande ordinaire, mais un mur d’incertitude lié à la politique commerciale. Alors que l’USTR tient des audiences publiques sur des tarifs liés au travail forcé couvrant 60 pays, et qu’un nouveau droit de 25 % (Section 301) sur toutes les importations en provenance du Brésil entre en vigueur le 22 juillet, les importateurs ont brutalement freiné leurs nouvelles réservations. Les compagnies maritimes qui s’étaient empressées d’ajouter des surcharges d’urgence voient désormais leurs volumes s’évaporer.
Dans le même temps, la confrontation militaire entre les États-Unis et l’Iran est entrée dans une phase nouvelle et dangereuse. Les frappes aériennes américaines se sont étendues aux ponts, voies ferrées et aéroports du sud de l’Iran, poussant Téhéran à ordonner aux forces houthies du Yémen de se préparer à fermer le détroit de Bab el-Mandeb si les infrastructures électriques iraniennes sont frappées. Les Houthis ont démontré leur capacité à perturber la navigation en mer Rouge, et l’analyse d’OilPrice.com cette semaine montre que l’Iran se coordine plus étroitement avec les Houthis pour menacer les infrastructures énergétiques saoudiennes et l’une des routes de transit pétrolier les plus critiques au monde. Rien que la menace d’une fermeture de Bab el-Mandeb suffit à déclencher des clauses de force majeure, à faire grimper les assurances risques de guerre et à imposer des détournements d’urgence par le cap de Bonne-Espérance — autant de facteurs qui ajouteraient 10 à 14 jours aux délais de livraison et multiplieraient les coûts par conteneur.
Pour les acheteurs de composants industriels et les OEM, la combinaison d’un gel de la demande induit par les tarifs et d’une menace crédible de fermeture de la mer Rouge crée un environnement de planification périlleux. Les taux de fret maritime à court terme peuvent paraître attractifs, mais le risque d’une flambée soudaine des taux et d’une pénurie de capacité est réel. Les responsables logistiques devraient tester la résilience de leurs chaînes d’approvisionnement face à un scénario où les routes Asie–Europe et Asie–côte Est américaine seraient perturbées simultanément, pendant que de nouvelles couches tarifaires alourdissent le coût rendu des composants issus de multiples origines. Maersk a déjà relevé sa surcharge de contingence d’urgence sur les expéditions Inde–Europe à compter du 1er août, signe que les compagnies ne sont pas sereines quant aux perspectives du second semestre.
La politique commerciale américaine entame un nouveau chapitre : le Brésil frappé, les constatations sur le travail forcé s’étendent
L’architecture de la politique commerciale américaine évolue d’actions exécutives temporaires vers une structure tarifaire permanente fondée sur des enquêtes. Le 20 juillet, l’avis d’action de l’USTR a imposé des droits de 25 % sur toutes les importations en provenance du Brésil, avec des exemptions limitées pour la fonte brute, les terres rares et quelques autres catégories. Cette mesure fait suite à une enquête de la Section 301 sur les politiques de commerce numérique du Brésil, la protection de la propriété intellectuelle et les pratiques environnementales. Fait important, la Maison-Blanche a mis au point un contournement juridique après que la Cour suprême a invalidé les mécanismes tarifaires antérieurs ; cette nouvelle approche ancre les droits dans des constatations statutaires, les rendant plus difficiles à contester en justice.
L’impact sur la chaîne d’approvisionnement industrielle est immédiat. Le Brésil est un fournisseur majeur de pièces aéronautiques, de composants automobiles, d’acier et de machines industrielles vers l’Amérique du Nord. Si la fonte brute et les terres rares ont été exclues, une large gamme de produits métalliques, de fixations, de composants hydrauliques et de pièces moulées se verra désormais appliquer un surcoût de 25 %. Les distributeurs qui s’approvisionnent en composants de positionnement, rotules ou rotules de suspension fabriqués au Brésil doivent s’attendre à des ajustements de prix ou à une ruée vers les substituts. Ce tarif bouleverse aussi les calculs des fabricants qui comptaient sur le Brésil comme alternative nearshore aux bases d’approvisionnement asiatiques.
Parallèlement, l’USTR a rendu des constatations de travail forcé dans son enquête Section 301 couvrant 60 pays, signalant qu’une nouvelle structure de droits de base à deux chiffres se verrouillera avant l’expiration des redevances temporaires de la Section 122. Cette approche à étages — tarifs punitifs spécifiques par pays conjugués à un vaste cadre contre le travail forcé — crée un paysage tarifaire à plusieurs niveaux qui obligera les services achats à classer les marchandises à la fois selon l’origine et l’empreinte de la chaîne d’approvisionnement. Les équipes d’ingénierie et d’achat doivent se préparer à un monde où le traitement tarifaire d’un composant dépend non seulement du lieu d’assemblage, mais de l’ensemble de la chaîne de valeur qui le sous-tend.
Le droit à la réparation refaçonne le marché des pièces de rechange pour équipements
Un accord entre John Deere et la Federal Trade Commission (FTC) américaine a débloqué le dossier du droit à la réparation pour les équipements agricoles et lourds, avec des effets d’entraînement qui toucheront tous les recoins du secteur des machines industrielles. L’accord, annoncé cette semaine, donne aux agriculteurs et aux ateliers de réparation indépendants accès aux outils de diagnostic, aux logiciels et aux informations de service auparavant verrouillés derrière les réseaux de concessionnaires propriétaires. Plusieurs États, dont l’Ohio, le Kansas et le Montana, saluent l’accord comme une victoire qui réduira les coûts d’exploitation agricoles et améliorera la disponibilité des équipements.
La portée pour l’écosystème élargi des pièces industrielles est difficile à surestimer. Pendant des décennies, les fabricants d’équipements de construction, de véhicules tout-terrain et même de certains systèmes d’automatisation industrielle ont lié réparation et maintenance aux concessionnaires agréés par des verrouillages logiciels et des interfaces propriétaires. L’accord avec Deere n’ouvrira pas toutes les machines dès demain, mais il établit un précédent puissant. Les acheteurs de composants et les ingénieurs maintenance doivent anticiper que les principes du droit à la réparation s’étendront au-delà de l’agriculture vers la construction, les mines et la manutention. Cela accroîtra la demande de pièces de rechange standardisées, d’outils de diagnostic open source et de documentation de service — et incitera les OEM à rivaliser sur la disponibilité et le prix des pièces plutôt que sur l’exclusivité.
Les développements parallèles dans l’automobile et le cadre européen du droit à la réparation — qui intègre désormais des exemptions aux règles de batteries remplaçables par l’utilisateur — renforcent la tendance. L’UE a ajouté des exemptions reconnaissant la difficulté pratique de rendre chaque batterie lithium-ion facilement remplaçable, mais la direction générale va vers une meilleure réparabilité. Pour les distributeurs industriels, le message est clair : les clients attendront de plus en plus que la disponibilité des pièces, la compatibilité et les données de réparation circulent librement, et ceux qui sauront le garantir gagneront en fidélité au détriment des systèmes fermés.
Le pétrole grimpe, les métaux industriels glissent, et les coûts matériaux divergent
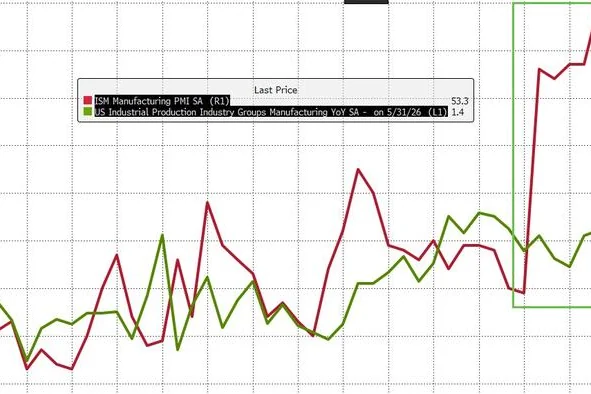
Les marchés de matières premières racontent deux histoires différentes cette semaine, et toutes deux comptent pour le coût de production des composants industriels. Les prix du brut ont bondi de 3,50 dollars le baril à mesure que le conflit américano-iranien s’enfonçait et que les menaces houthies ravivaient le spectre d’un blocus de la mer Rouge. Des prix du pétrole plus élevés se répercutent directement sur les surcharges de fret, les coûts des plastiques et des résines, et les factures énergétiques des fonderies et des ateliers de forge. Ils affermissent aussi les anticipations d’inflation, ce qui influe sur la politique des banques centrales et les marchés des changes.
À l’inverse, les métaux industriels — cuivre, aluminium, zinc — ont reculé tandis que les traders intégraient les effets destructeurs de demande d’une guerre au Moyen-Orient et d’une économie mondiale en ralentissement. Alcoa a publié des résultats du deuxième trimestre inférieurs aux attentes et abaissé ses prévisions annuelles de production d’alumine. Les prix de l’aluminium pâtissent d’ajouts de capacité qui dépassent la croissance de la demande, et la prime que les acheteurs industriels paient au-dessus des cours du LME s’est révélée insuffisante pour compenser un tableau capacitif baissier. Le cuivre, souvent perçu comme un baromètre de la santé industrielle, a glissé avec les autres métaux de base, pénalisé par un dollar plus fort et une aversion au risque.
Pour les ingénieurs et les professionnels des achats, cette divergence dessine un tableau complexe des coûts d’intrants. Les roulements, rotules, vérins hydrauliques et composants structurels à forte teneur en acier ou en aluminium peuvent bénéficier de la détente des prix des métaux, tandis que tout ce qui est énergivore à fabriquer ou repose sur des polymères, joints et graisses d’origine pétrochimique peut subir une pression haussière sur les coûts. De surcroît, la chaîne d’approvisionnement en terres rares est en plein bouleversement : la Malaisie a ouvert une enquête parlementaire sur le contrat d’approvisionnement de 96 millions de dollars de Lynas Rare Earths avec le Pentagone, les États-Unis ont réclamé un accès complet aux produits chimiques et terres rares brésiliens, et American Rare Earths a fait progresser sa stratégie « mine-aimant » aux États-Unis. Une chaîne mondiale des terres rares qui se fragmente maintiendra les coûts des aimants et des moteurs de précision à des niveaux élevés et imprévisibles.
Les dépenses d’infrastructure d’IA atteignent 300 milliards de dollars — et le réseau électrique devient le nouveau goulot d’étranglement
Cette semaine, Goldman Sachs a averti que les dépenses d’infrastructure d’IA avaient atteint 300 milliards de dollars cumulés et s’est demandé si elles seraient un jour rentables. Les marchés ont enregistré l’anxiété : SoftBank a plongé de 11 %, Oracle a reculé sur des craintes de dégradation de sa notation et les valeurs des semi-conducteurs ont subi des ventes. Pourtant, les dépenses elles-mêmes ne ralentissent pas. TSMC a relevé de 100 milliards de dollars ses plans d’investissement infrastructures aux États-Unis, et les services publics s’apprêtent à investir 1 100 milliards de dollars dans les réseaux électriques à mesure que l’électrification s’accélère. Le pari de l’IA passe des puces à l’électricité : les producteurs d’énergie, les bâtisseurs de réseaux et les fournisseurs d’équipements de refroidissement deviennent le nouveau point de mire.
Pour le secteur des composants industriels, ce pivot vers l’infrastructure électrique est un moteur de demande sur plusieurs décennies. Transformateurs, appareillage de commutation, pylônes de transport et postes électriques exigent un large éventail de composants de commande de mouvement et structurels — rotules, rotules de suspension, fourches et pièces d’articulation. La seule construction de centres de données, qui bondit en Asie du Sud-Est tandis que la maison mère de Shopee pousse des fermes de serveurs internes, exige d’énormes systèmes CVC, de lutte contre l’incendie, d’alimentation de secours et de sécurité physique, qui tous consomment du matériel industriel. L’électrification des flottes de véhicules ajoute une couche supplémentaire : LiuGong a lancé cette semaine en Amérique du Nord sa gamme d’engins lourds à batterie, rejoignant la vague de machines de construction et de manutention électrifiées qui dépendent de connecteurs électriques robustes, de la gestion thermique et de composants de sécurité haute tension.
La mise en garde : la pérennité financière de ce boom des infrastructures est désormais interrogée. Si les revenus des services d’IA ne parviennent pas à justifier la construction, un repli des dépenses d’investissement pourrait gripper les commandes d’équipements d’automatisation d’usine comme de matériel réseau soutenant les centres de données. Pour l’heure, toutefois, les fabricants et distributeurs de composants industriels qui servent le transport et la distribution électriques, la production d’énergie et les centres de données sont dans un canal de croissance structurelle.
L’ascension manufacturière de l’Inde bute sur les droits de douane et le dumping
La production industrielle indienne progresse portée par une forte demande intérieure, et l’offensive gouvernementale « Make in India » attire des investissements d’entreprises comme l’espagnole INALSA, qui construit une usine de 500 millions de roupies à Sonipat. Nuvama a lancé la couverture de Siemens Energy India avec une recommandation d’achat et un potentiel de 21 %, et le marché de l’analytique de précision s’étend à mesure que les fabricants investissent dans le contrôle qualité. L’Inde est incontestablement l’une des plus grandes histoires de croissance de la demande industrielle mondiale.
Cependant, deux rapports publiés cette semaine avertissent que les importations en dumping et les structures tarifaires inversées sapent les fabricants nationaux dans des secteurs clés. Le tarif américain sur le Brésil a également ébranlé New Delhi, en mettant en lumière le risque que les propres négociations commerciales de l’Inde butent sur des actions unilatérales américaines similaires. Pour les fournisseurs et distributeurs mondiaux de composants, l’Inde présente une double réalité : un marché en croissance rapide pour des roulements de qualité, filtres hydrauliques, connecteurs et composants d’automatisation, mais aussi un marché où la concurrence sur les prix est intense et où les exigences de contenu local et les barrières douanières peuvent évoluer vite. Le problème des droits inversés — lorsque les produits finis sont taxés à des taux inférieurs aux matières premières ou composants intermédiaires servant à les fabriquer — reste un frein structurel à la rentabilité de la fabrication locale et incite à importer des ensembles complets plutôt qu’à produire sur place. Cette distorsion affecte directement les décisions d’approvisionnement des OEM multinationaux présents en Inde.
L’automatisation des usines intelligentes et la robotique redéfinissent l’atelier de production
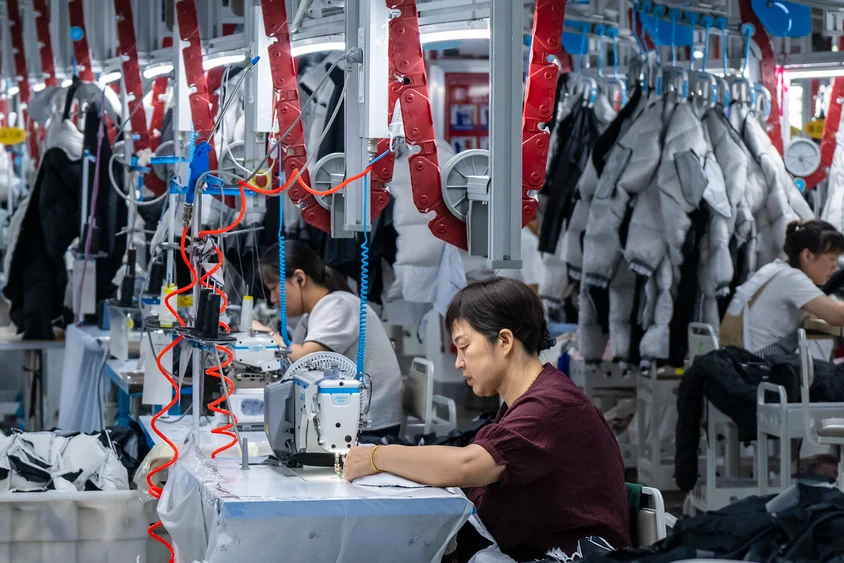
Les études de marché publiées cette semaine indiquent une courbe de croissance soutenue pour le matériel d’automatisation industrielle. Les prévisions d’IndexBox sont orientées à la hausse pour les relais, connecteurs E/S, filtres hydrauliques et de lubrification, et carcasses à charnière continue d’ici 2035, portées par l’automatisation industrielle et l’expansion des capacités de semi-conducteurs. MarketsandMarkets projette une forte croissance du marché des usines intelligentes en Allemagne, au Japon, au Canada et en Australie. Les marchés sont façonnés non seulement par la quête d’efficacité, mais aussi par la pression du re-shoring, de la pénurie de main-d’œuvre et de la hausse des coûts, qui, note un rapport de Supply & Demand Chain Executive, contraignent les fabricants à adopter l’IA et l’automatisation à un rythme accéléré.
Sur le front technologique, Analog Devices a plaidé en détail pour l’« intelligence physique » dans l’automatisation industrielle, estimant que la prochaine frontière ne consiste pas seulement à connecter les machines, mais à intégrer une captation et une action sensibles au contexte en périphérie. Une analyse de MarketScale a identifié cinq mutations qui définissent les ateliers à mi-2026 : des robots collaboratifs dépassant les projets pilotes, des véhicules à guidage automatique guidés par la vision devenant la norme, l’informatique en périphérie réduisant la latence du contrôle qualité, un recours accru aux jumeaux numériques pour la mise en service des lignes, et des architectures de commande définies par logiciel permettant une reconfiguration plus souple des cellules de production.
Pour les acheteurs de composants et les ingénieurs, ces tendances prolongent la demande déjà visible en connecteurs, câblages, roulements de précision et composants de commande de mouvement capables de supporter des cadences plus élevées, des reconfigurations plus fréquentes et des environnements de captation plus exigeants. Les distributeurs capables d’apporter un soutien technique de sélection pour les composants de grade automatisation — en spécifiant les charges admissibles, les classes d’étanchéité et les matériaux adaptés aux cellules robotisées fonctionnant 24 h/24 — seront bien placés tandis que les PME industrielles accélèrent leur route vers l’usine intelligente.
Sources
- ABC17News.com – Les taux de fret maritime reculent tandis que l’incertitude douanière gèle la demande d’importation
- Container News – Le Drewry World Container Index fléchit à mesure que l’élan de la haute saison s’essouffle
- Fox News – L’Iran ordonne aux Houthis de se préparer à fermer le détroit de Bab el-Mandeb
- OilPrice – L’Iran demande aux Houthis de préparer des attaques contre la navigation en mer Rouge
- Federal Register – Avis d’action : actes, politiques et pratiques du Brésil
- EY – L’USTR publie un avis d’action imposant des droits de 25 % (Section 301) sur les importations du Brésil, en vigueur le 22 juillet 2026
- Farm Progress – John Deere conclut un accord sur le droit à la réparation avec la FTC
- Cleveland.com – L’accord sur le droit à la réparation des machines agricoles, une grande victoire pour les agriculteurs de l’Ohio
- Barchart – L’action Alcoa recule après la baisse de ses prévisions de production d’aluminium
- Mining.com – La Malaisie enquête sur le contrat d’approvisionnement en terres rares de Lynas avec le Pentagone
- MarketScale – Les services publics prêts à investir 1 100 milliards de dollars dans les réseaux électriques à mesure que l’électrification s’accélère
- Benzinga – Pourquoi l’action Oracle chute-t-elle vendredi ?
- boldnewsonline.com – Le secteur manufacturier indien gagne en dynamisme tandis que la production progresse grâce à la forte demande intérieure
- CNBC TV18 – Importations en dumping et droits inversés nuisent à la poussée manufacturière de l’Inde dans des secteurs clés
- MarketScale – Robotique dans l’industrie : cinq mutations qui définissent les ateliers à mi-2026
- IndexBox – La demande de relais et de supports s’accélérera d’ici 2035, portée par l’automatisation industrielle et l’expansion des énergies renouvelables